Aller au contenu
Avocat

Illustration

Avocat refus d'indemnisation à La Réunion

Vous avez reçu un refus d'indemnisation de l'assurance pour un sinistre. Le courrier peut invoquer une exclusion, une déclaration tardive ou un risque hors contrat. Les règles de contestation dépendent de la raison donnée par la compagnie.

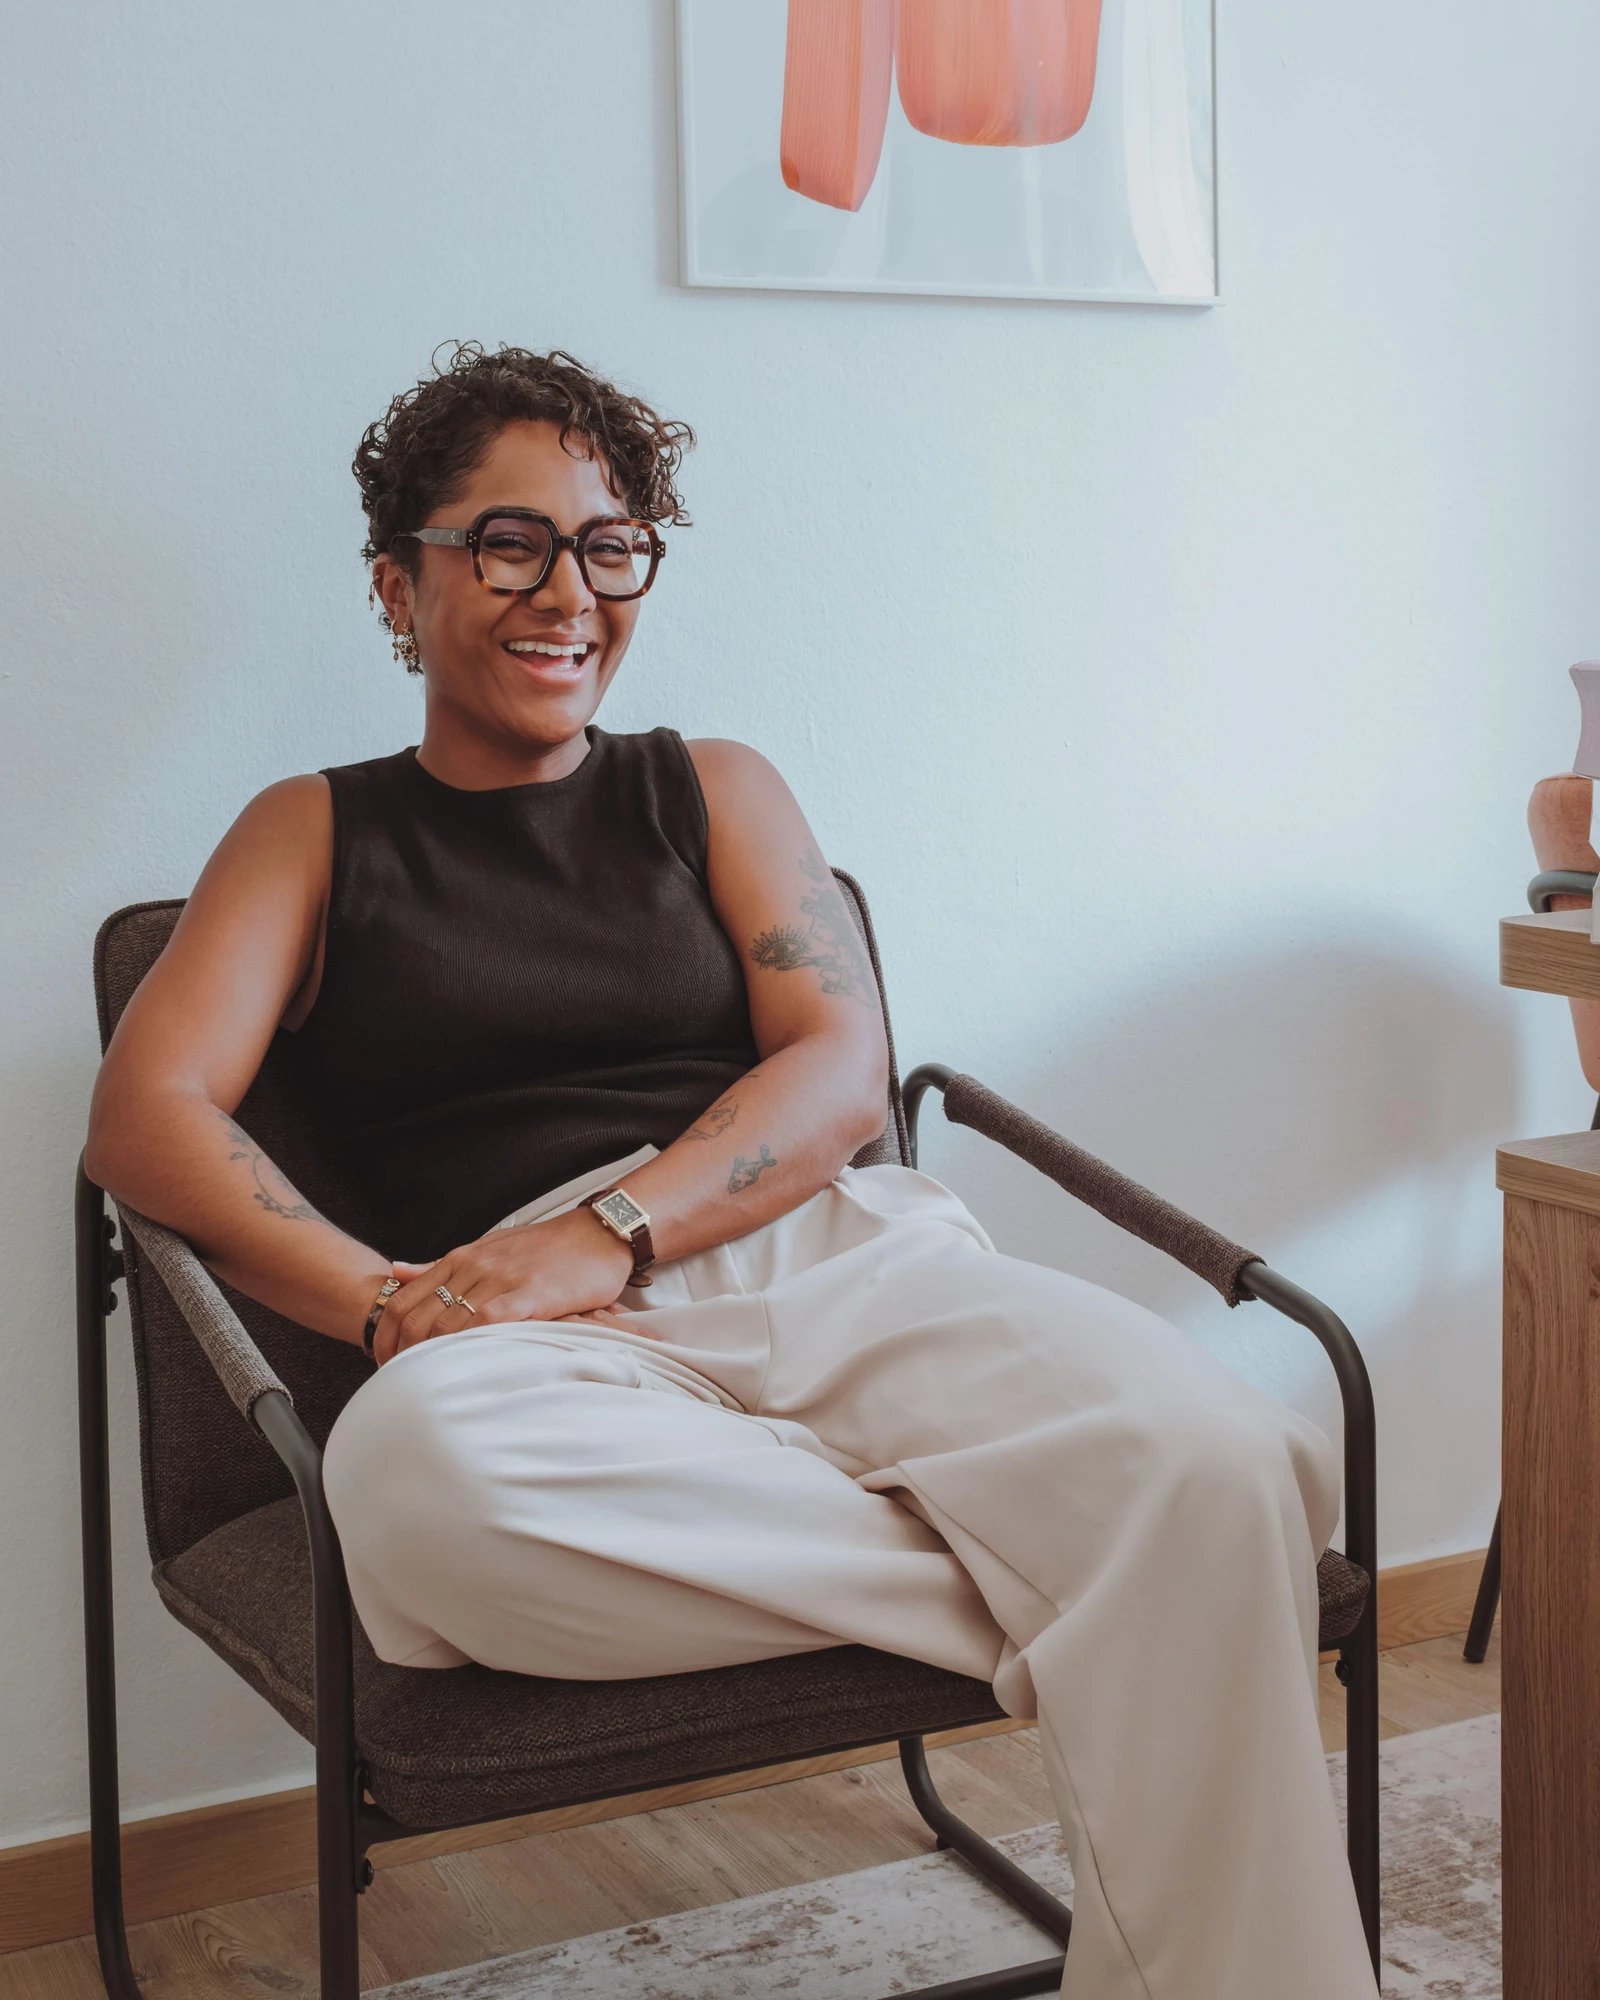
Anne-Laure Sitalapresad, avocate au barreau de Saint-Pierre, souriante
Crédit photo : Sophie Poisson (Sofish’eye)
Formation en droit à Paris-Dauphine
Barreau de Saint-Pierre
Toute La Réunion

La prise en charge

Comment votre dossier est-il pris en charge ?

  1. 01

    Prise de contact

    Par le formulaire ou par mail, avec les grandes lignes de votre problématique. Vous savez rapidement si le cabinet peut vous défendre, et quelles pièces préparer.

  2. 02

    Consultation

    Une heure au cabinet, en visioconférence ou par téléphone (120 € TTC). Analyse des pièces, stratégie et estimation du coût. Le coût de la première consultation est compris dans les honoraires si le dossier est ensuite ouvert au cabinet.

  3. 03

    Convention signée

    Une convention d’honoraires précise les conditions de l’intervention. Le cabinet ouvre le dossier après sa signature et le versement de la provision convenue.

  4. 04

    Suivi aux étapes clés

    Le cabinet revient vers vous à chaque moment important du dossier. Inutile de relancer entre-temps. Vous êtes représenté aux audiences, sans avoir à y assister.

Prendre rendez-vous

Présentez votre situation au cabinet

Les informations transmises sont destinées au cabinet aux fins de vous recontacter. Voir notre politique de confidentialité

Réponse rapide. L'envoi de ce message ne crée pas de relation avocat-client. Son contenu reste confidentiel et n'est utilisé que pour traiter votre demande.

Bon à savoir

Questions fréquentes

Les repères que le cabinet donne le plus souvent en première consultation, avant d'ouvrir un dossier de refus d'indemnisation.

Le contrat fixe-t-il le délai de versement d'une prestation ?

Lorsque le risque se réalise, l'assureur exécute la prestation déterminée par le contrat dans le délai convenu. Si la compagnie a accepté sa garantie mais tarde à payer, le différend concerne ce délai. Si elle refuse toute prise en charge, il concerne les conditions de couverture. Les dispositions propres à la garantie complètent celles du contrat.

Une erreur sans mauvaise foi annule-t-elle l'assurance ?

L'omission ou l'inexactitude dont la mauvaise foi n'est pas établie n'entraîne pas la nullité de l'assurance. Lorsque l'assureur la constate après le sinistre, la loi prévoit une réduction proportionnelle de l'indemnité. Le rapport se calcule entre les primes payées et celles qui auraient été dues pour un risque exactement déclaré.

La faute de l'assuré suffit-elle à écarter la couverture ?

La loi prévoit la prise en charge des dommages causés par une faute de l'assuré, dans le cadre des risques garantis et sauf exclusion valable. Elle écarte toutefois les dommages provenant d'une faute intentionnelle ou dolosive. Si le courrier vous reproche une faute, sa nature et la règle invoquée par la compagnie comptent donc dans la contestation.

La proposition du médiateur s'impose-t-elle aux parties ?

Dans la médiation de consommation, les parties restent libres d'accepter ou de refuser la solution proposée. Leur participation ne supprime pas la possibilité d'un recours judiciaire. Le médiateur précise aussi les effets juridiques d'une acceptation. Sa proposition peut différer de la décision qu'un juge rendrait sur le même différend.

L'assuré peut-il être représenté auprès du médiateur ?

La fiche officielle sur les litiges d'assurance habitation mentionne l'assuré et ses représentants parmi les personnes pouvant saisir le médiateur. Elle cite également les professions juridiques. Vous pouvez donc être représenté dans cette démarche. La demande doit toutefois remplir les conditions de recevabilité de la médiation, même lorsqu'elle est présentée par un représentant.

Le cabinet effectue-t-il les démarches de protection juridique ?

Les démarches auprès de l'assureur de protection juridique restent à la charge du client. Si vous souhaitez solliciter cette couverture pour les frais de l'intervention, les échanges avec cet assureur vous reviennent. La mission confiée au cabinet concerne le différend avec la compagnie qui refuse la garantie du sinistre. Ces deux dossiers ont des fonctions différentes.

Les motifs du refus et les pièces du dossier

La compagnie peut refuser le risque déclaré, reprocher une information manquante ou appliquer une exclusion. Le motif écrit indique ce qui sépare sa position de votre demande.

Le courrier ne correspond pas à la garantie attendue

Particuliers : comprendre la raison opposée

Le courrier cite une clause qui écarterait votre sinistre. Vous pouvez contester son application aux faits ou les conditions de sa validité.

Vous pensiez votre dommage couvert, mais la lettre de refus cite une exclusion. Cette clause doit se trouver dans le contrat applicable au sinistre. Son texte complet, les conditions particulières et les avenants permettent de connaître la couverture souscrite. Si la compagnie conteste plutôt les faits déclarés, les documents transmis avec la déclaration deviennent essentiels à la discussion.

Le courrier peut aussi retenir un fait que vos justificatifs contredisent. Le cabinet prépare alors une réclamation qui explique le désaccord et désigne les pièces à l'appui. La demande peut concerner la clause, sa présentation ou son application au sinistre. Une négociation précède le recours judiciaire lorsque les échanges avec la compagnie ne règlent pas le différend.

Situations traitées

Motif du refus
Le motif est distingué de la simple estimation des dommages.
Clause invoquée
Le contrat donne le texte complet de la clause citée dans le courrier.
Faits retenus
Les indications de l'assureur sont comparées à la déclaration.
Demande précise
La discussion concerne les points qui restent contestés.
L'assureur conteste la prise en charge

Entreprises : contester le refus de garantie professionnelle

Un client vous met en cause et votre compagnie refuse de vous couvrir. La contestation de ce refus concerne votre contrat d'assurance.

Un client réclame une indemnisation à votre entreprise pour un dommage qu'il attribue à votre prestation. Votre assureur peut, de son côté, contester la garantie demandée. Le contrat d'assurance détermine ce qu'il s'est engagé à couvrir. La demande du client et le motif donné par la compagnie doivent donc être distingués dans les échanges.

Le gestionnaire oppose une exclusion ou un manquement de déclaration. Le cabinet défend la demande de l'entreprise avec le texte du contrat et les informations déjà communiquées. Une pièce jointe à la réclamation du client peut aussi éclairer les faits discutés. La démarche amiable ou judiciaire dépend ensuite de la réponse reçue et du travail confié.

Situations traitées

Risque déclaré
La police décrit les garanties du professionnel.
Demande adverse
Elle reste distincte du contrat avec l'assureur.
Motif opposé
Une exclusion ne se confond pas avec une sanction de déclaration.
Mission confiée
L'intervention sur le refus est définie avec l'entreprise.

La raison du refus est contestée

Assureurs : confronter la décision aux objections

La défense de la décision repose sur la clause et les éléments du sinistre. Chaque objection appelle une réponse liée au dossier.

L'assuré conteste l'exclusion citée dans votre réponse. La discussion peut concerner son contenu, sa visibilité dans le contrat ou les faits qui justifient son application. Une copie de la clause dans le courrier ne montre pas sa présentation d'origine. Le contrat complet et les documents du sinistre apportent les éléments nécessaires à cette réponse.

Vous recevez une réclamation accompagnée d'une pièce qui n'avait pas été prise en compte. Le cabinet prépare la réponse avec la compagnie, pour la phase amiable ou une éventuelle procédure. La pièce peut contredire un fait retenu dans le refus ou préciser une information de la déclaration. La discussion porte alors sur ce qu'elle change dans la décision.

Situations traitées

Clause du contrat
La réponse désigne la disposition sur laquelle repose le refus.
Présentation de la clause
L'exclusion doit figurer en caractères très apparents.
Objections reçues
Le contenu de la réclamation est confronté au dossier.
Échanges documentés
Les réponses sont rattachées aux points réellement discutés.
Le PortSaint-PaulSaint-AndréSaint-BenoîtLe TamponSaint-LouisSaint-JosephSAINT-DENISSAINT-LEULe cabinetSAINT-PIERRE
Cabinet à Saint-LeuToute La Réunion

Territoire

Les refus de garantie à La Réunion

Vous pouvez recevoir un refus pour un sinistre réunionnais alors que la compagnie gère le dossier ailleurs. Les documents contractuels permettent de connaître l'assureur engagé et le destinataire de la réclamation.

  • Un contrat daté

    La période concernée

    Un désaccord peut naître lorsque la compagnie invoque une clause modifiée par avenant. Le contrat précise la période de garantie et les risques couverts. Pour un sinistre à La Réunion, la date des faits et celle des documents reçus déterminent la version à retenir.

  • La compagnie concernée

    Le destinataire de la réclamation

    Vous pouvez échanger avec un intermédiaire sans recevoir directement les courriers de la compagnie. La police indique le siège de l'assureur et, le cas échéant, la succursale qui accorde la couverture. Ces mentions permettent de distinguer l'assureur engagé et l'interlocuteur habituel.

  • Les termes du refus expliqués

    Français et créole réunionnais

    La lettre reçue emploie parfois un terme juridique sans expliquer son application au sinistre. Le cabinet reçoit en français et en créole réunionnais pour discuter ces difficultés. La consultation revient sur la règle invoquée et sur ce que la compagnie vous oppose.

  • Une réception sur rendez-vous

    Saint-Leu

    Le cabinet reçoit les particuliers et les professionnels qui souhaitent contester ou défendre une décision de garantie. Le courrier reçu sert de point de départ à la consultation. Les conditions d'intervention sont présentées avant l'ouverture du dossier, qui peut être refusé notamment en cas de conflit d'intérêts.

Le courrier de refus, le contrat applicable et les justificatifs du sinistre donnent les premières pièces de la discussion.

Exposer votre situation

Contact

Nous trouver

Le cabinet reçoit uniquement sur rendez-vous, à Saint-Leu ou en visioconférence. Il se réserve la possibilité de ne pas accepter certains dossiers.

Téléphone
0692 05 52 11
Consultations
Sur rendez-vous, du lundi au vendredi, 9h à 19h.

Le refus d'indemnisation à La Réunion

À La Réunion comme en France hexagonale, un refus d'indemnisation de l'assurance peut concerner toute la demande ou certains dommages seulement. La compagnie invoque un risque hors contrat, une exclusion ou une déclaration contestée. Ces raisons produisent des discussions différentes. Le courrier reçu se lit avec la police, c'est-à-dire le contrat d'assurance, et les informations communiquées sur le sinistre.

Sur quoi repose un refus de garantie ?

La police désigne ce qui est assuré et les risques garantis. Elle indique aussi la période et le montant de la couverture. Ces mentions sont prévues par la loi. Si la compagnie affirme que le sinistre est survenu hors de la période couverte, le différend concerne une condition du contrat. Les dates de l'événement et de la garantie comptent alors.

Le débat peut concerner une condition de couverture, comme la période pendant laquelle le risque est garanti. Il peut également porter sur les éléments qui établissent le dommage déclaré. Celui qui demande l'exécution d'une obligation doit la prouver. Celui qui se dit libéré justifie le paiement ou le fait ayant éteint cette obligation.

Une exclusion intervient sur un autre point : le contrat écarte certains dommages de la garantie. Si votre lettre de refus invoque une exclusion, sa validité dépend d'exigences propres. Le titre de la clause ne donne pas toutes ses conditions d'application. Son contenu doit être lu avec la garantie souscrite, selon les règles du Droit des assurances.

Les motifs de refus ont des conditions différentes

Vous pouvez recevoir un refus pour déclaration tardive, alors qu'un autre assuré se voit reprocher une réponse inexacte à la souscription. Ces reproches ne concernent pas la même obligation. Une exclusion vise encore une autre situation : un dommage écarté de la couverture. Le courrier doit permettre de savoir laquelle de ces raisons la compagnie oppose à la demande.

MécanismeCe qui est contestéPoints à vérifier
ExclusionUn dommage écarté de la couvertureContenu et présentation de la clause
DéchéanceUne sanction liée à une obligation de l'assuréClause et conditions de la sanction
NullitéLe contrat lui-même est remis en causeDéclaration, intention et influence sur le risque

Pour une déclaration tardive, la loi exige notamment un préjudice causé par le retard lorsque le contrat prévoit cette sanction. L'assureur doit établir ce préjudice. La Déchéance de garantie ne résulte donc pas du seul constat d'un délai dépassé. Le cas fortuit ou la force majeure font aussi obstacle à cette sanction pour retard.

La Nullité pour fausse déclaration concerne l'information donnée sur le risque. Une déclaration intentionnellement inexacte peut rendre le contrat nul lorsqu'elle change l'objet du risque ou l'appréciation de l'assureur. L'intention et l'influence sur le risque font partie de ce débat, même si l'information omise est sans lien avec le sinistre.

Comment une exclusion de garantie se vérifie-t-elle ?

Une exclusion doit être formelle et limitée, et contenue dans la police. La clause doit préciser les situations qu’elle écarte de la garantie. Si la compagnie cite une formule dont le sens est discuté, le litige concerne cette exigence. La contestation peut aussi porter sur l'étendue des dommages que la clause retire de la garantie.

La loi impose aussi des caractères très apparents pour les clauses d'exclusion. Si le refus reproduit une phrase du contrat, cette citation ne montre pas sa présentation d'origine. La place de la clause et son apparence dans la police complète comptent dans le débat. Son contenu et sa visibilité correspondent à deux exigences distinctes.

La lettre de refus se lit avec quatre éléments :

  • La garantie sollicitée, telle qu'elle figure dans les documents contractuels.
  • La clause opposée, replacée dans le contrat dont elle est issue.
  • Les faits retenus, avec les pièces qui les établissent ou les discutent.
  • La présentation matérielle, pour apprécier la visibilité de l'exclusion.

Les parties peuvent comprendre la clause de la même manière et rester en désaccord sur ce qui s'est passé lors du sinistre. La compagnie retient un fait que vous contestez avec un document daté. Ce justificatif peut être discuté indépendamment du sens de l'exclusion. Le refus se joue alors sur l'application de la clause aux faits déclarés.

La réclamation confronte la clause aux faits

Votre contrat couvre le dommage déclaré, mais la compagnie affirme qu'une condition manque ou qu'une exclusion s'applique. Une réclamation peut répondre à la clause citée ou au fait retenu dans le courrier. Si une pièce déjà transmise contredit cette réponse, le désaccord concerne sa prise en compte. La discussion devient ainsi précise sur ce que chaque partie soutient.

  • Du côté de l'assuré, une pièce transmise peut contredire le fait retenu pour refuser la garantie.
  • Du côté de l'assureur, le dossier peut appeler une explication sur le dommage écarté de la couverture.

La réclamation auprès de la compagnie permet de demander une nouvelle réponse au différend. En assurance habitation, le service chargé des réclamations intervient lorsque les échanges avec l'interlocuteur habituel restent sans accord. La demande argumentée expose ce qui est contesté dans le refus, en s'appuyant sur le contrat et les documents concernant le sinistre.

La loi encadre cette médiation. Si votre litige est déjà traité par un tribunal ou un autre médiateur, cette voie est notamment exclue. La demande doit aussi entrer dans le domaine de compétence du médiateur. La médiation de consommation décrite ici concerne ce cadre particulier. Elle ne s'applique pas automatiquement aux contrats professionnels.

Quand consulter pour un refus d'indemnisation à La Réunion ?

Vous avez reçu un refus écrit, puis une réponse qui reprend la même clause malgré vos justificatifs. Le cabinet peut préparer la contestation ou défendre la décision de la compagnie. La consultation porte sur la garantie demandée, le motif écrit et les documents contractuels. Plusieurs raisons peuvent avoir été opposées successivement au cours des échanges.

Le cabinet situé à Saint-Leu intervient pour des assurés particuliers, des entreprises et des assureurs dans toute La Réunion. Vous pouvez présenter un refus total ou une décision qui écarte certaines demandes seulement. Lors du rendez-vous, le travail à engager et les documents encore nécessaires sont précisés. Les conditions d'intervention sont présentées avant l'ouverture du dossier.

La négociation porte sur les points encore contestés après les premières réponses de la compagnie. Une clause peut rester discutée alors que les faits du sinistre sont admis. À l'inverse, le contrat peut être compris de la même manière et les faits demeurer incertains. Si les échanges n'aboutissent pas, le cabinet présente la procédure adaptée à la demande confiée.

Textes de loi et références

Textes de référence

Les pertes et les dommages occasionnés par des cas fortuits ou causés par la faute de l'assuré sont à la charge de l'assureur, sauf exclusion formelle et limitée contenue dans la police. Toutefois, l'assureur ne répond pas des pertes et dommages provenant d'une faute intentionnelle ou dolosive de l'assuré.
Code des assurances, article L113-1 (version en vigueur au 15 septembre 2026)Légifrance
Les clauses des polices édictant des nullités, des déchéances ou des exclusions ne sont valables que si elles sont mentionnées en caractères très apparents.
Code des assurances, article L112-4, dernier alinéa (version en vigueur au 15 septembre 2026)Légifrance
Celui qui réclame l'exécution d'une obligation doit la prouver. Réciproquement, celui qui se prétend libéré doit justifier le paiement ou le fait qui a produit l'extinction de son obligation.
Code civil, article 1353 (version en vigueur au 15 septembre 2026)Légifrance

Sources

  1. Code des assurances, article L112-4 (version en vigueur au 15 septembre 2026). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006791931
  2. Code des assurances, article L113-1 (version en vigueur au 15 septembre 2026). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006791984
  3. Code des assurances, article L113-5 (version en vigueur au 15 septembre 2026). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792032
  4. Code civil, article 1353 (version en vigueur au 15 septembre 2026). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000032042341
  5. Code des assurances, article L113-2 (version en vigueur au 15 septembre 2026). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000035731302
  6. Code des assurances, article L113-8 (version en vigueur au 15 septembre 2026). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792058
  7. Code des assurances, article L113-9 (version en vigueur au 15 septembre 2026). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792066
  8. Code de la consommation, article L612-2 (version en vigueur au 15 septembre 2026). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000032224802
  9. Code de la consommation, article R612-4 (version en vigueur au 15 septembre 2026). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000032808334
  10. Direction de l'information légale et administrative. (2025). Assurance habitation : recours en cas de litiges avec l'assureur (fiche F3050). Service-Public.gouv.fr. https://www.service-public.gouv.fr/particuliers/vosdroits/F3050