Aller au contenu
Avocat

Illustration

Avocat en droit des assurances à La Réunion

Refus de garantie, dommages-ouvrage, sinistres après un cyclone, fausse déclaration : le cabinet intervient pour les assurés comme pour les assureurs. Installée à Saint-Leu, Maître SITALAPRESAD suit ses dossiers sur toute La Réunion et en France hexagonale.

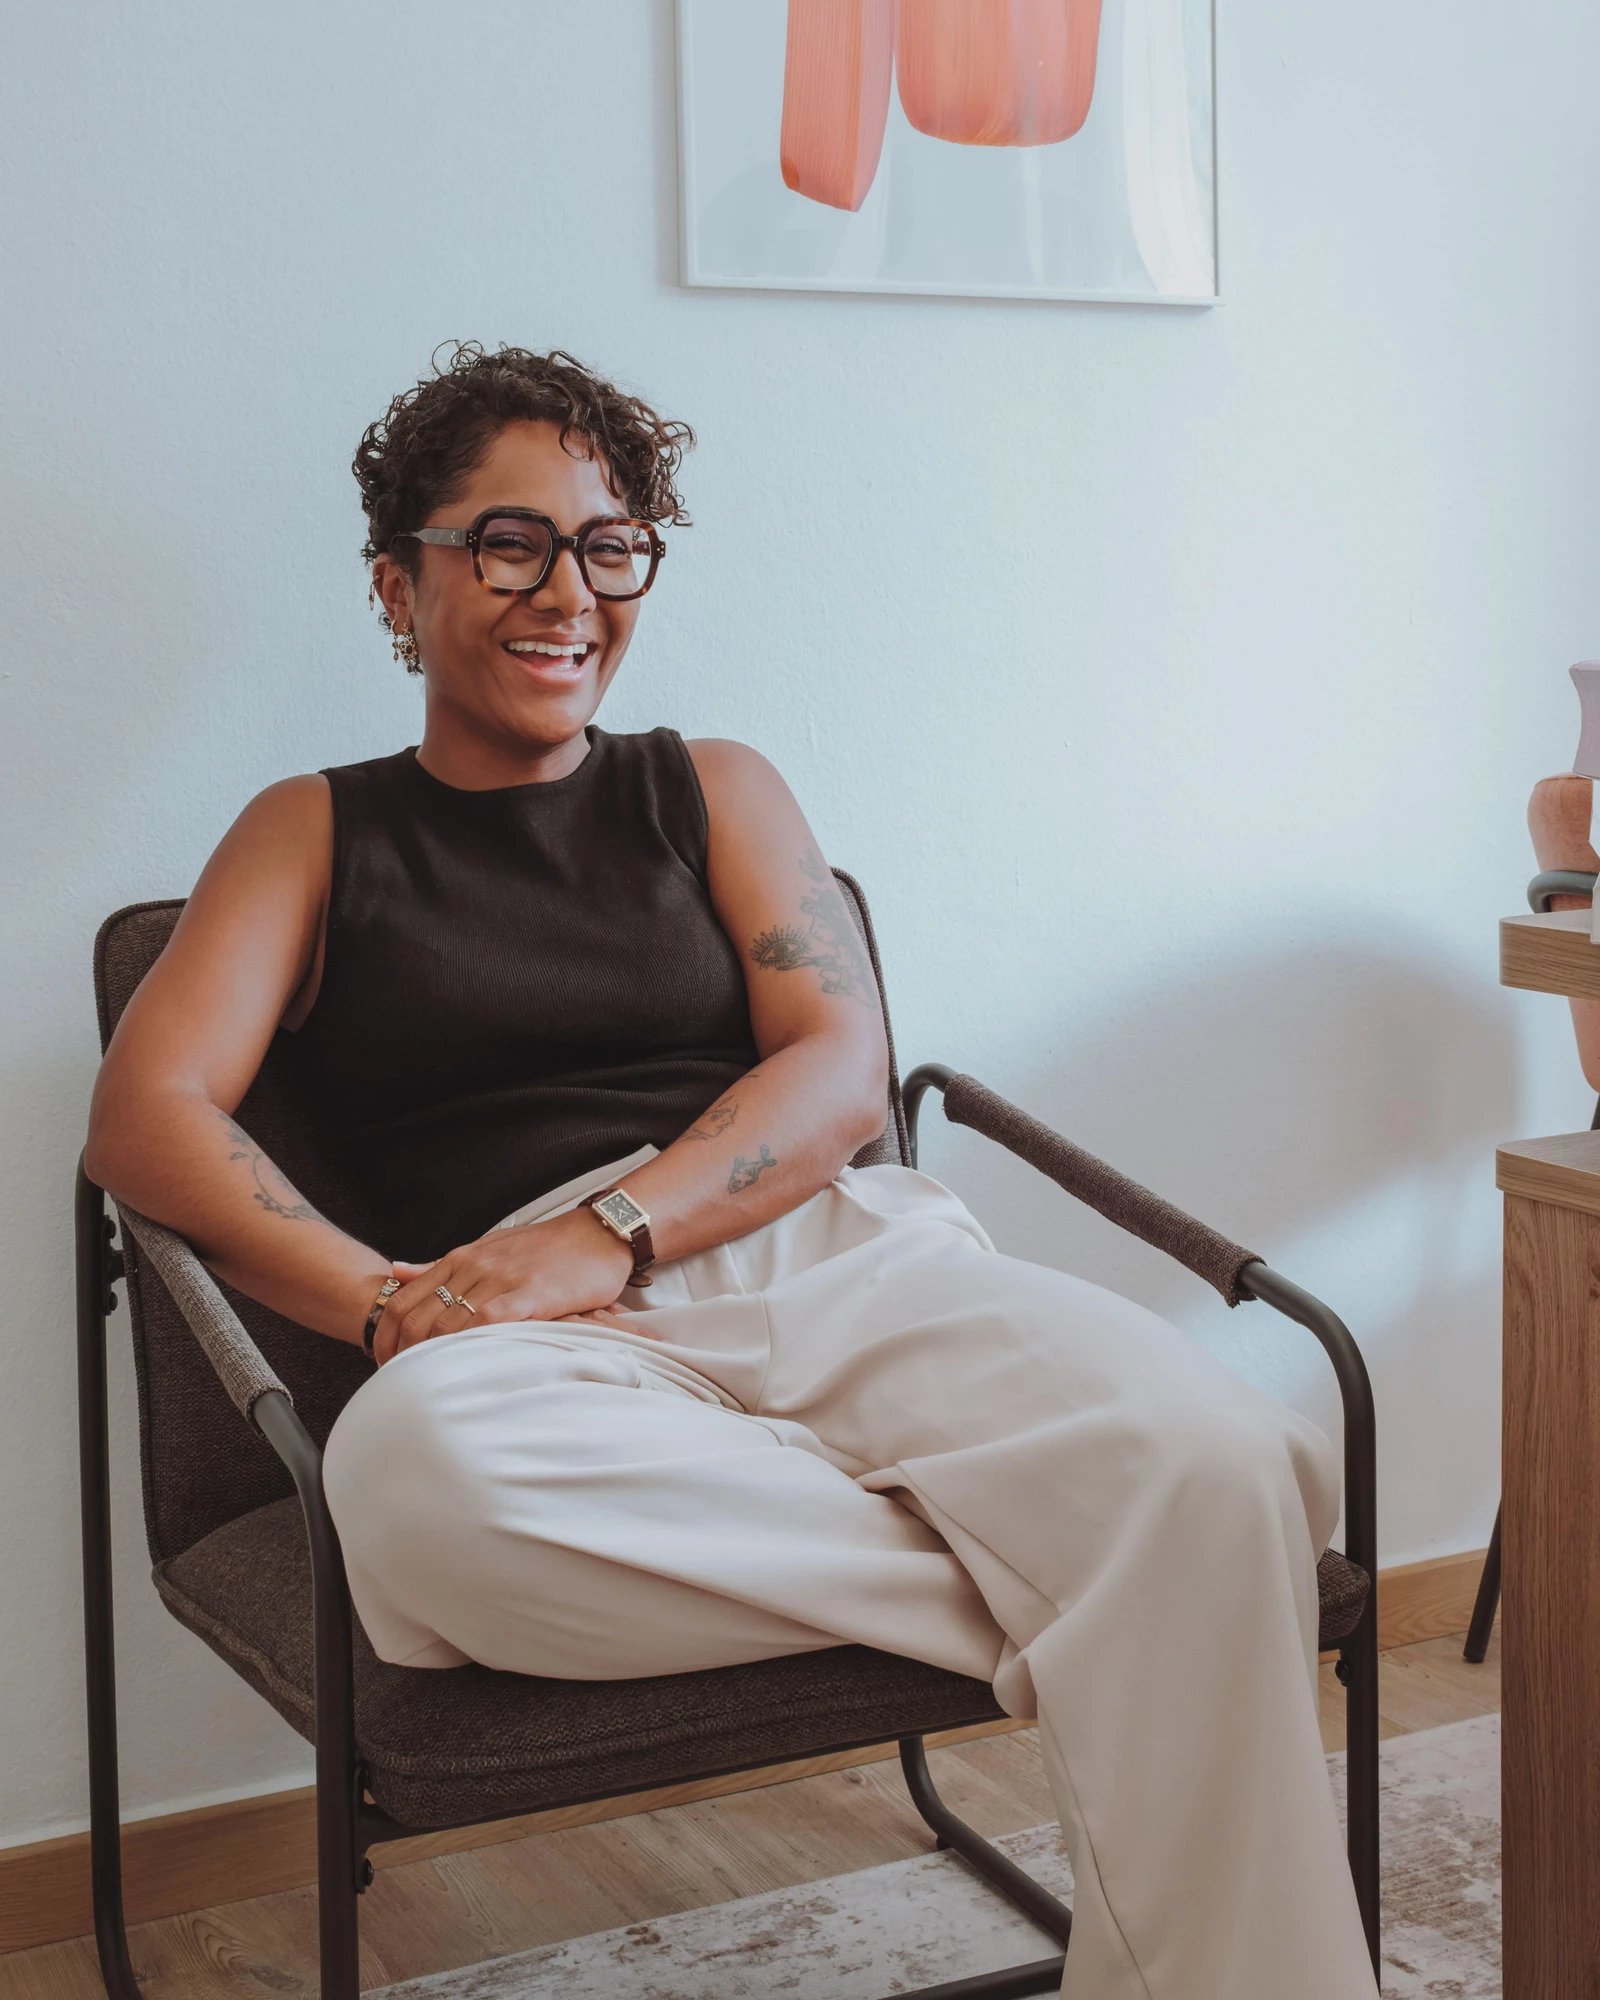
Anne-Laure Sitalapresad, avocate au barreau de Saint-Pierre, souriante
Crédit photo : Sophie Poisson (Sofish’eye)
Formation en droit à Paris-Dauphine
Barreau de Saint-Pierre
Toute La Réunion

La prise en charge

Comment votre dossier est-il pris en charge ?

  1. 01

    Prise de contact

    Par le formulaire ou par mail, avec les grandes lignes de votre problématique. Vous savez rapidement si le cabinet peut vous défendre, et quelles pièces préparer.

  2. 02

    Consultation

    Une heure au cabinet, en visioconférence ou par téléphone (120 € TTC). Analyse des pièces, stratégie et estimation du coût. Le coût de la première consultation est compris dans les honoraires si le dossier est ensuite ouvert au cabinet.

  3. 03

    Convention signée

    Une convention d’honoraires précise les conditions de l’intervention. Le cabinet ouvre le dossier après sa signature et le versement de la provision convenue.

  4. 04

    Suivi aux étapes clés

    Le cabinet revient vers vous à chaque moment important du dossier. Inutile de relancer entre-temps. Vous êtes représenté aux audiences, sans avoir à y assister.

Prendre rendez-vous

Présentez votre situation au cabinet

Les informations transmises sont destinées au cabinet aux fins de vous recontacter. Voir notre politique de confidentialité

Réponse rapide. L'envoi de ce message ne crée pas de relation avocat-client. Son contenu reste confidentiel et n'est utilisé que pour traiter votre demande.

Bon à savoir

Questions fréquentes

Les repères que le cabinet donne le plus souvent en première consultation, avant d'ouvrir un dossier d'assurance.

À quel moment consulter, quand un sinistre survient ?

Dès la déclaration du sinistre. C'est le moment où la discussion avec le gestionnaire de sinistres est la plus ouverte. Après les premiers courriers de refus, la négociation est plus difficile, et le contentieux se rapproche.

Ma déclaration à la souscription était inexacte : que risque-t-on ?

Cela dépend de l'intention. Une fausse déclaration intentionnelle rend le contrat nul, même sans lien avec le sinistre, et même après des années de primes. Une déclaration inexacte sans mauvaise foi ne rend pas le contrat nul : l'indemnité est réduite en proportion. Et l'assureur ne peut invoquer une fausse déclaration que sur des questions précises qu'il a posées.

Tempête et catastrophe naturelle, est-ce la même garantie ?

Non. La garantie catastrophe naturelle vient de la loi : elle est attachée à tout contrat qui couvre les dommages aux biens, et elle joue si un arrêté interministériel constate l'événement pour la commune et la période. La garantie tempête vient du contrat, et il faut vérifier si elle inclut le cyclone.

Un artisan me dit qu'il est assuré : que vaut son attestation ?

Une attestation couvre les activités déclarées à l'assureur, pas d'autres. Quand les travaux faits ne correspondent pas aux activités du contrat, la garantie peut être refusée. Une attestation se vérifie auprès de l'assureur qui l'a émise.

Combien de temps a-t-on pour agir contre son assureur ?

Les actions qui naissent d'un contrat d'assurance se prescrivent par deux ans à compter de l'événement, avec des exceptions et des règles de point de départ propres. Ce délai court vite : une déclaration faite et un refus reçu ne l'arrêtent pas à eux seuls.

Le cabinet travaille-t-il pour les assureurs ?

Oui. Le cabinet intervient pour des assurés, des entreprises du bâtiment et des assureurs ou courtiers. Aucun d'eux n'est par principe l'adversaire du cabinet : une police s'interprète, et cette lecture se discute avant tout procès.

Chaque côté de la police a ses arguments

Un litige d'assurance oppose un assuré, parfois une entreprise, et une compagnie. Le cabinet intervient pour chacun d'eux.

Un sinistre est refusé

Assurés : faire lire la police

Un refus tient le plus souvent à la lecture du contrat : une condition jugée non réunie, une exclusion, une déclaration contestée. Cette lecture se discute.

Le cabinet relit la police avec l'assuré, vérifie que l'exclusion invoquée est écrite de façon formelle et limitée, et que les délais de déclaration ont été respectés. Il demande ensuite l'indemnisation au gestionnaire de sinistres, par écrit, avant tout contentieux.

Après un cyclone ou une inondation, la garantie catastrophe naturelle (CATNAT) n'est pas automatiquement acquise. La première vérification est administrative : l'événement a-t-il été reconnu catastrophe naturelle pour la commune et la période ? Sans arrêté, reste usuellement la garantie tempête, quand le contrat la prévoit et qu'elle inclut le cyclone. Attention cependant aux spécificités locales : votre garantie doit être adaptée à La Réunion et à son climat.

Situations traitées

Refus d'indemnisation
Relire la police, vérifier l'exclusion invoquée, demander l'indemnisation à l'amiable.
Indemnité trop basse
Discuter l'évaluation de l'expert de l'assureur, avec un expert d'assuré si besoin.
Cyclone et inondation
Vérifier l'arrêté de reconnaissance et le contenu de la garantie tempête.
Prévoyance
Capital ou rente refusés après un accident ou une maladie : le degré d'invalidité se discute.
Votre décennale est actionnée

Entreprises du bâtiment : la garantie de votre assureur

Un artisan assigné des années après son chantier se tourne vers son assureur de responsabilité décennale. La garantie n'est pas toujours acquise.

La loi oblige tout constructeur à s'assurer en responsabilité civile décennale pour la période du chantier, mais également pour l'ensemble de son activité. Plusieurs points sont nécessaires pour enclencher la garantie : y a-t-il eu réception du bien ? L'activité déclarée correspond-elle au contrat de travaux ? Les désordres sont-ils suffisamment graves pour porter atteinte à la solidité de l'ouvrage ou rendre le bien impropre à sa destination ? S'agit-il d'un simple désordre esthétique ?

Le cabinet défend l'entreprise dans l'expertise judiciaire et, en parallèle, discute avec son assureur la mobilisation de la garantie. Les deux fronts avancent ensemble : ce que le rapport d'expertise retient pèse sur ce que l'assureur accepte de couvrir.

Situations traitées

Garantie contestée
Vérifier l'activité déclarée, la période de validité et la nature du dommage reproché.
Expertise judiciaire
Organiser la défense dès la première réunion, avec l'assureur informé.
Dommages-ouvrage en face
L'assureur du maître d'ouvrage qui a payé se retourne ensuite vers l'entreprise et son assureur.
Entreprise non assurée
Sans garantie, le recours du client se tourne vers l'entreprise elle-même.

Vous défendez une position

Assureurs et courtiers : la police, telle qu'elle est écrite

Une compagnie ou un courtier a besoin d'un avocat qui lit la police comme un gestionnaire de sinistres, et qui sait ce qu'un juge en retiendra.

Le cabinet intervient pour des assureurs sur la contestation d'un sinistre, la lecture d'une exclusion, une fausse déclaration à la souscription, ou un recours entre assureurs après paiement. L'expérience précédente d'Anne-Laure Sitalapresad comme juriste en assurances, puis comme consultante, lui a permis de se familiariser avec la gestion des sinistres et la souscription.

La position d'un assureur se défend d'autant mieux qu'elle s'appuie sur des questions précises posées à la souscription et sur des clauses écrites de façon formelle et limitée : ce sont les deux points que les juges vérifient d'abord.

Situations traitées

Fausse déclaration
Établir la question posée, la réponse donnée et son influence sur l'appréciation du risque.
Exclusion de garantie
Vérifier que la clause est formelle et limitée, telle que la loi l'exige.
Recours après paiement
L'assureur qui a indemnisé se retourne vers le responsable et son propre assureur.
Courtiers
Le rôle du courtier dans la déclaration et le conseil, quand il est mis en cause.
Le PortSaint-PaulSaint-AndréSaint-BenoîtLe TamponSaint-LouisSaint-JosephSAINT-DENISSAINT-LEULe cabinetSAINT-PIERRE
Cabinet à Saint-LeuToute La Réunion

Territoire

Des contrats pensés pour l'Hexagone, des sinistres réunionnais

Le code des assurances est le même dans toute la France. Mais les contrats ont été écrits pour l'Hexagone, pour un autre climat et un autre marché, et ils ne tiennent pas toujours compte des réalités de l'île. Quatre points reviennent dans les dossiers.

  • Tempête ou catastrophe naturelle

    Deux garanties différentes

    La garantie catastrophe naturelle ne joue que si un arrêté interministériel constate l'événement pour votre commune et pour la période. La garantie tempête vient du contrat, et elle n'inclut pas toujours le cyclone.

  • Le courtier n'est pas l'assureur

    Identifier l’interlocuteur qui décide de la garantie

    Beaucoup d'assurés croient échanger avec l'assureur, alors que leur interlocuteur réunionnais est le courtier. La déclaration, les délais et les courriers de refus viennent pourtant de l'assureur, et c'est avec lui que la discussion s'engage.

  • Des polices calquées sur l'Hexagone

    Des garanties parfois mal ajustées

    Des contrats font souscrire des garanties « tempête, grêle » pensées pour l'Hexagone. Sous le climat de l'île, l'écart entre ce qui est couvert et ce qui arrive se découvre le jour du sinistre.

  • Des dossiers qui partent à Paris

    Une gestion des sinistres souvent à distance

    Peu d'assureurs sont implantés sur l'île : la gestion des sinistres se fait le plus souvent depuis l'Hexagone. Le cabinet traite ces dossiers depuis Saint-Leu, avec l'assuré ou la compagnie en face.

Ces réalités locales pèsent sur la lecture des contrats et sur le jeu des garanties.

Exposer votre situation

Contact

Nous trouver

Le cabinet reçoit uniquement sur rendez-vous, à Saint-Leu ou en visioconférence. Il se réserve la possibilité de ne pas accepter certains dossiers.

Téléphone
0692 05 52 11
Consultations
Sur rendez-vous, du lundi au vendredi, 9h à 19h.

Anne-Laure Sitalapresad, avocate en droit des assurances à La Réunion

Le cabinet intervient pour les assurés et pour les assureurs : le particulier dont le sinistre est refusé, l'artisan dont la responsabilité décennale est actionnée, la compagnie ou le courtier qui défend sa position. Avant de devenir avocate, Anne-Laure Sitalapresad a travaillé chez Suez et Vinci. Ce parcours lui a donné une connaissance concrète des contrats et des sinistres liés aux chantiers. Dans chaque dossier, le cabinet cherche d'abord un accord avec le gestionnaire de sinistres, et ouvre le contentieux si la discussion échoue.

Quand consulter un avocat en droit des assurances ?

Le bon moment, c'est dès la déclaration du sinistre, avant les premiers courriers de refus. Six situations reviennent le plus souvent.

  • Votre assureur refuse de vous indemniser, ou propose une somme que vous jugez trop basse.
  • Vous avez déclaré un sinistre à votre assurance dommages-ouvrage et l'assureur ne répond pas dans les délais.
  • Un cyclone, une inondation ou une forte pluie a endommagé votre maison, et vous ne savez pas quelle garantie joue.
  • Un dégât des eaux ou un incendie, et le débat porte sur ce qui est couvert.
  • Vous êtes artisan et votre assureur conteste sa garantie parce que les travaux en cause ne sont pas dans votre contrat.
  • Une assurance prévoyance refuse de payer après un accident ou une maladie.

Les règles du droit des assurances

Le contrat d'assurance a son propre code, le code des assurances. Quelques règles reviennent dans tous les dossiers.

Tout se joue donc sur la police, c'est-à-dire le contrat, et sur ce qui a été déclaré. Beaucoup d'assurés découvrent le contenu de leur contrat le jour du sinistre, et confondent leur courtier avec leur assureur.

Quelles assurances couvrent un chantier ?

Deux assurances sont obligatoires sur un chantier. Une loi de 1978 les a organisées en même temps que la responsabilité des constructeurs.

La responsabilité civile décennale

Vous êtes artisan ou entreprise du bâtiment : la loi vous oblige à être assuré pour votre responsabilité décennale, et à le justifier à l'ouverture de chaque chantier. Le débat avec l'assureur porte le plus souvent sur la nature du dommage : la garantie décennale vise ce qui compromet la solidité de l'ouvrage ou ne permet plus son usage, pas un simple défaut d'aspect. En savoir plus sur la responsabilité civile décennale.

L'assurance dommages-ouvrage : la mise en jeu

Vous faites construire, et vous avez souscrit avant le chantier une assurance dommages-ouvrage. Elle paie les réparations des dommages de nature décennale sans attendre qu'un responsable soit désigné, et l'assureur doit respecter des délais après votre déclaration. En savoir plus sur la mise en jeu de l'assurance dommages-ouvrage.

Le défaut d'assurance construction

L'entreprise qui a fait vos travaux n'était pas assurée, ou son attestation ne couvre pas ce qu'elle a fait. La victime d'un dommage dispose d'une action directe contre l'assureur du responsable, à condition qu'il y en ait un ; sans assurance, le recours se tourne vers l'entreprise elle-même. En savoir plus sur le défaut d'assurance construction.

Les sinistres de la maison : dégât des eaux, incendie, cyclone

Après le chantier, la maison vit, et les sinistres arrivent. Trois reviennent souvent à La Réunion.

Le dégât des eaux

De l'eau a abîmé un plafond, un mur, le logement du voisin. La police dit ce qui est couvert et à quelles conditions, et l'indemnité reste dans la limite de la valeur du bien. À La Réunion, le dégât des eaux rejoint souvent une question de malfaçon ou de bâti mal adapté au climat. En savoir plus sur le dégât des eaux.

L'incendie

Un incendie détruit tout ou partie de la maison. C'est un sinistre comme un autre : déclaration dans le délai du contrat, prestation due dans le délai convenu, débat sur l'évaluation. En savoir plus sur l'incendie.

La catastrophe naturelle et le cyclone

Un cyclone a endommagé votre maison. La garantie catastrophe naturelle est attachée à tout contrat qui couvre les dommages aux biens, mais elle ne joue que si un arrêté interministériel constate l'état de catastrophe naturelle pour votre commune et pour la période concernée. La garantie tempête, elle, dépend de votre contrat. En savoir plus sur la catastrophe naturelle et le cyclone.

GarantieD'où elle vientCe qu'il faut vérifier
TempêteDu contrat, si elle y figureQue le contrat inclut le cyclone
Catastrophe naturelleDe la loi, pour tout contrat qui couvre les dommages aux biensQue l'arrêté interministériel vise votre commune et la période du sinistre

Pourquoi l'assureur refuse-t-il de payer ?

Un refus tient presque toujours à la lecture de la police : une condition jugée non réunie, une exclusion, une déclaration contestée. Cinq situations.

Le refus d'indemnisation

L'assureur écrit qu'il ne garantit pas le sinistre. Le cabinet relit la police, vérifie que l'exclusion invoquée est formelle et limitée, et demande l'indemnisation à l'amiable avant tout contentieux. En savoir plus sur le refus d'indemnisation.

L'indemnité sous-évaluée

L'assureur accepte le sinistre mais propose une somme trop basse. L'indemnité est plafonnée à la valeur du bien au moment du sinistre, le contrat peut prévoir une franchise, et le débat porte sur l'évaluation des dommages. En savoir plus sur l'indemnité sous-évaluée.

L'expertise et la contre-expertise

L'assureur envoie un expert, et son rapport fixe le montant. Ce rapport se discute : vous pouvez faire appel à votre propre expert, et le juge peut en désigner un. En savoir plus sur l'expertise et la contre-expertise.

La déchéance de garantie

L'assureur reproche une déclaration tardive, ou une obligation non respectée après le sinistre, et retire sa garantie. Le délai de déclaration est fixé par le contrat et ne peut pas être inférieur à cinq jours ouvrés. En savoir plus sur la déchéance de garantie.

La nullité pour fausse déclaration

L'assureur soutient que la déclaration faite à la souscription était fausse : mauvais métrage, bien mal désigné, réponse inexacte sur la santé. Une fausse déclaration intentionnelle rend le contrat nul, même sans lien avec le sinistre ; une déclaration inexacte sans mauvaise foi réduit l'indemnité en proportion. En savoir plus sur la nullité pour fausse déclaration.

La prévoyance et l'assurance de personnes

Après un accident, une maladie ou un arrêt de travail, un contrat de prévoyance doit verser un capital ou une rente. L'assureur discute parfois le degré d'invalidité, ou l'état de santé déclaré à la souscription. Le cabinet traite ces refus ; il n'intervient pas sur l'assurance emprunteur. En savoir plus sur la prévoyance et l'assurance de personnes.

Quand le litige d'assurance vient d'un chantier, il rejoint le droit de la construction : réception des travaux, garanties légales, expertise judiciaire.

Où intervient le cabinet à La Réunion ?

Le cabinet est à Saint-Leu, avenue de Châteauvieux, et suit des dossiers d'assurance dans toute l'île. Les rendez-vous ont lieu au cabinet, en visioconférence ou par téléphone, en français ou en créole réunionnais. Les affaires se plaident devant le tribunal judiciaire de Saint-Pierre ou de Saint-Denis. Les honoraires sont présentés sur la page Honoraires.

Le cabinet intervient en droit des assurances dans l'Ouest, à Saint-Leu, aux Avirons, à Trois-Bassins, à Saint-Paul, au Port et à La Possession. Dans le Sud : Saint-Pierre, L'Étang-Salé, Saint-Louis, Le Tampon, Saint-Joseph et Saint-Philippe. Dans l'Est : Saint-Benoît, Sainte-Rose et Saint-André. Dans le Nord et les Hauts : Saint-Denis, Sainte-Marie, Sainte-Suzanne, Cilaos, Salazie et La Plaine-des-Palmistes.

Textes de loi et références

Textes de référence

Les pertes et les dommages occasionnés par des cas fortuits ou causés par la faute de l'assuré sont à la charge de l'assureur, sauf exclusion formelle et limitée contenue dans la police. Toutefois, l'assureur ne répond pas des pertes et dommages provenant d'une faute intentionnelle ou dolosive de l'assuré.
Code des assurances, article L113-1 (version en vigueur au 8 janvier 1981)Légifrance
Lors de la réalisation du risque ou à l'échéance du contrat, l'assureur doit exécuter dans le délai convenu la prestation déterminée par le contrat et ne peut être tenu au-delà.
Code des assurances, article L113-5 (version en vigueur au 8 janvier 1981)Légifrance
Indépendamment des causes ordinaires de nullité, et sous réserve des dispositions de l'article L. 132-26, le contrat d'assurance est nul en cas de réticence ou de fausse déclaration intentionnelle de la part de l'assuré, quand cette réticence ou cette fausse déclaration change l'objet du risque ou en diminue l'opinion pour l'assureur, alors même que le risque omis ou dénaturé par l'assuré a été sans influence sur le sinistre.
Code des assurances, article L113-8, premier alinéa (version en vigueur au 8 janvier 1981)Légifrance
Le tiers lésé dispose d'un droit d'action directe à l'encontre de l'assureur garantissant la responsabilité civile de la personne responsable.
Code des assurances, article L124-3, premier alinéa (version en vigueur au 19 décembre 2007)Légifrance

Sources

  1. Code des assurances, article L121-1 (version en vigueur au 21 juillet 1976). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792236
  2. Code des assurances, article L113-1 (version en vigueur au 8 janvier 1981). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006791984
  3. Code des assurances, article L113-2 (version en vigueur au 1er avril 2018). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000035731302
  4. Code des assurances, article L113-5 (version en vigueur au 8 janvier 1981). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792032
  5. Code des assurances, article L113-8 (version en vigueur au 8 janvier 1981). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792058
  6. Code des assurances, article L113-9 (version en vigueur au 21 juillet 1976). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792066
  7. Code des assurances, article L114-1 (version en vigueur au 30 décembre 2021). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000044607740
  8. Code des assurances, article L124-3 (version en vigueur au 19 décembre 2007). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000017735449
  9. Code des assurances, article L125-1 (version en vigueur au 1er janvier 2024). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000047109084
  10. Code des assurances, article L241-1 (version en vigueur au 8 août 2015). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000031010281
  11. Code des assurances, article L242-1 (version en vigueur au 30 juillet 2008). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000019265425
  12. Code civil, article 1792 (version en vigueur au 1er janvier 1979). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006443502
  13. Cour de cassation, deuxième chambre civile, 3 juillet 2014, pourvoi n° 13-18.760, ECLI:FR:CCASS:2014:C201208, publié au Bulletin. https://www.courdecassation.fr/decision/60797db49ba5988459c4a224
  14. Loi n° 78-12 du 4 janvier 1978 relative à la responsabilité et à l'assurance dans le domaine de la construction. (1978). Journal officiel de la République française. https://www.legifrance.gouv.fr/loda/id/JORFTEXT000000522720
  15. Code de procédure civile, article 232 (version en vigueur au 1er janvier 1976). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006410362