Aller au contenu
Avocat

Illustration

Avocat déchéance de garantie à La Réunion

Votre assurance invoque une déchéance de garantie pour un sinistre : déclaration tardive, justificatif contesté ou information prétendument mensongère. Le manquement reproché détermine les conditions de la sanction et les éléments que la compagnie doit établir.

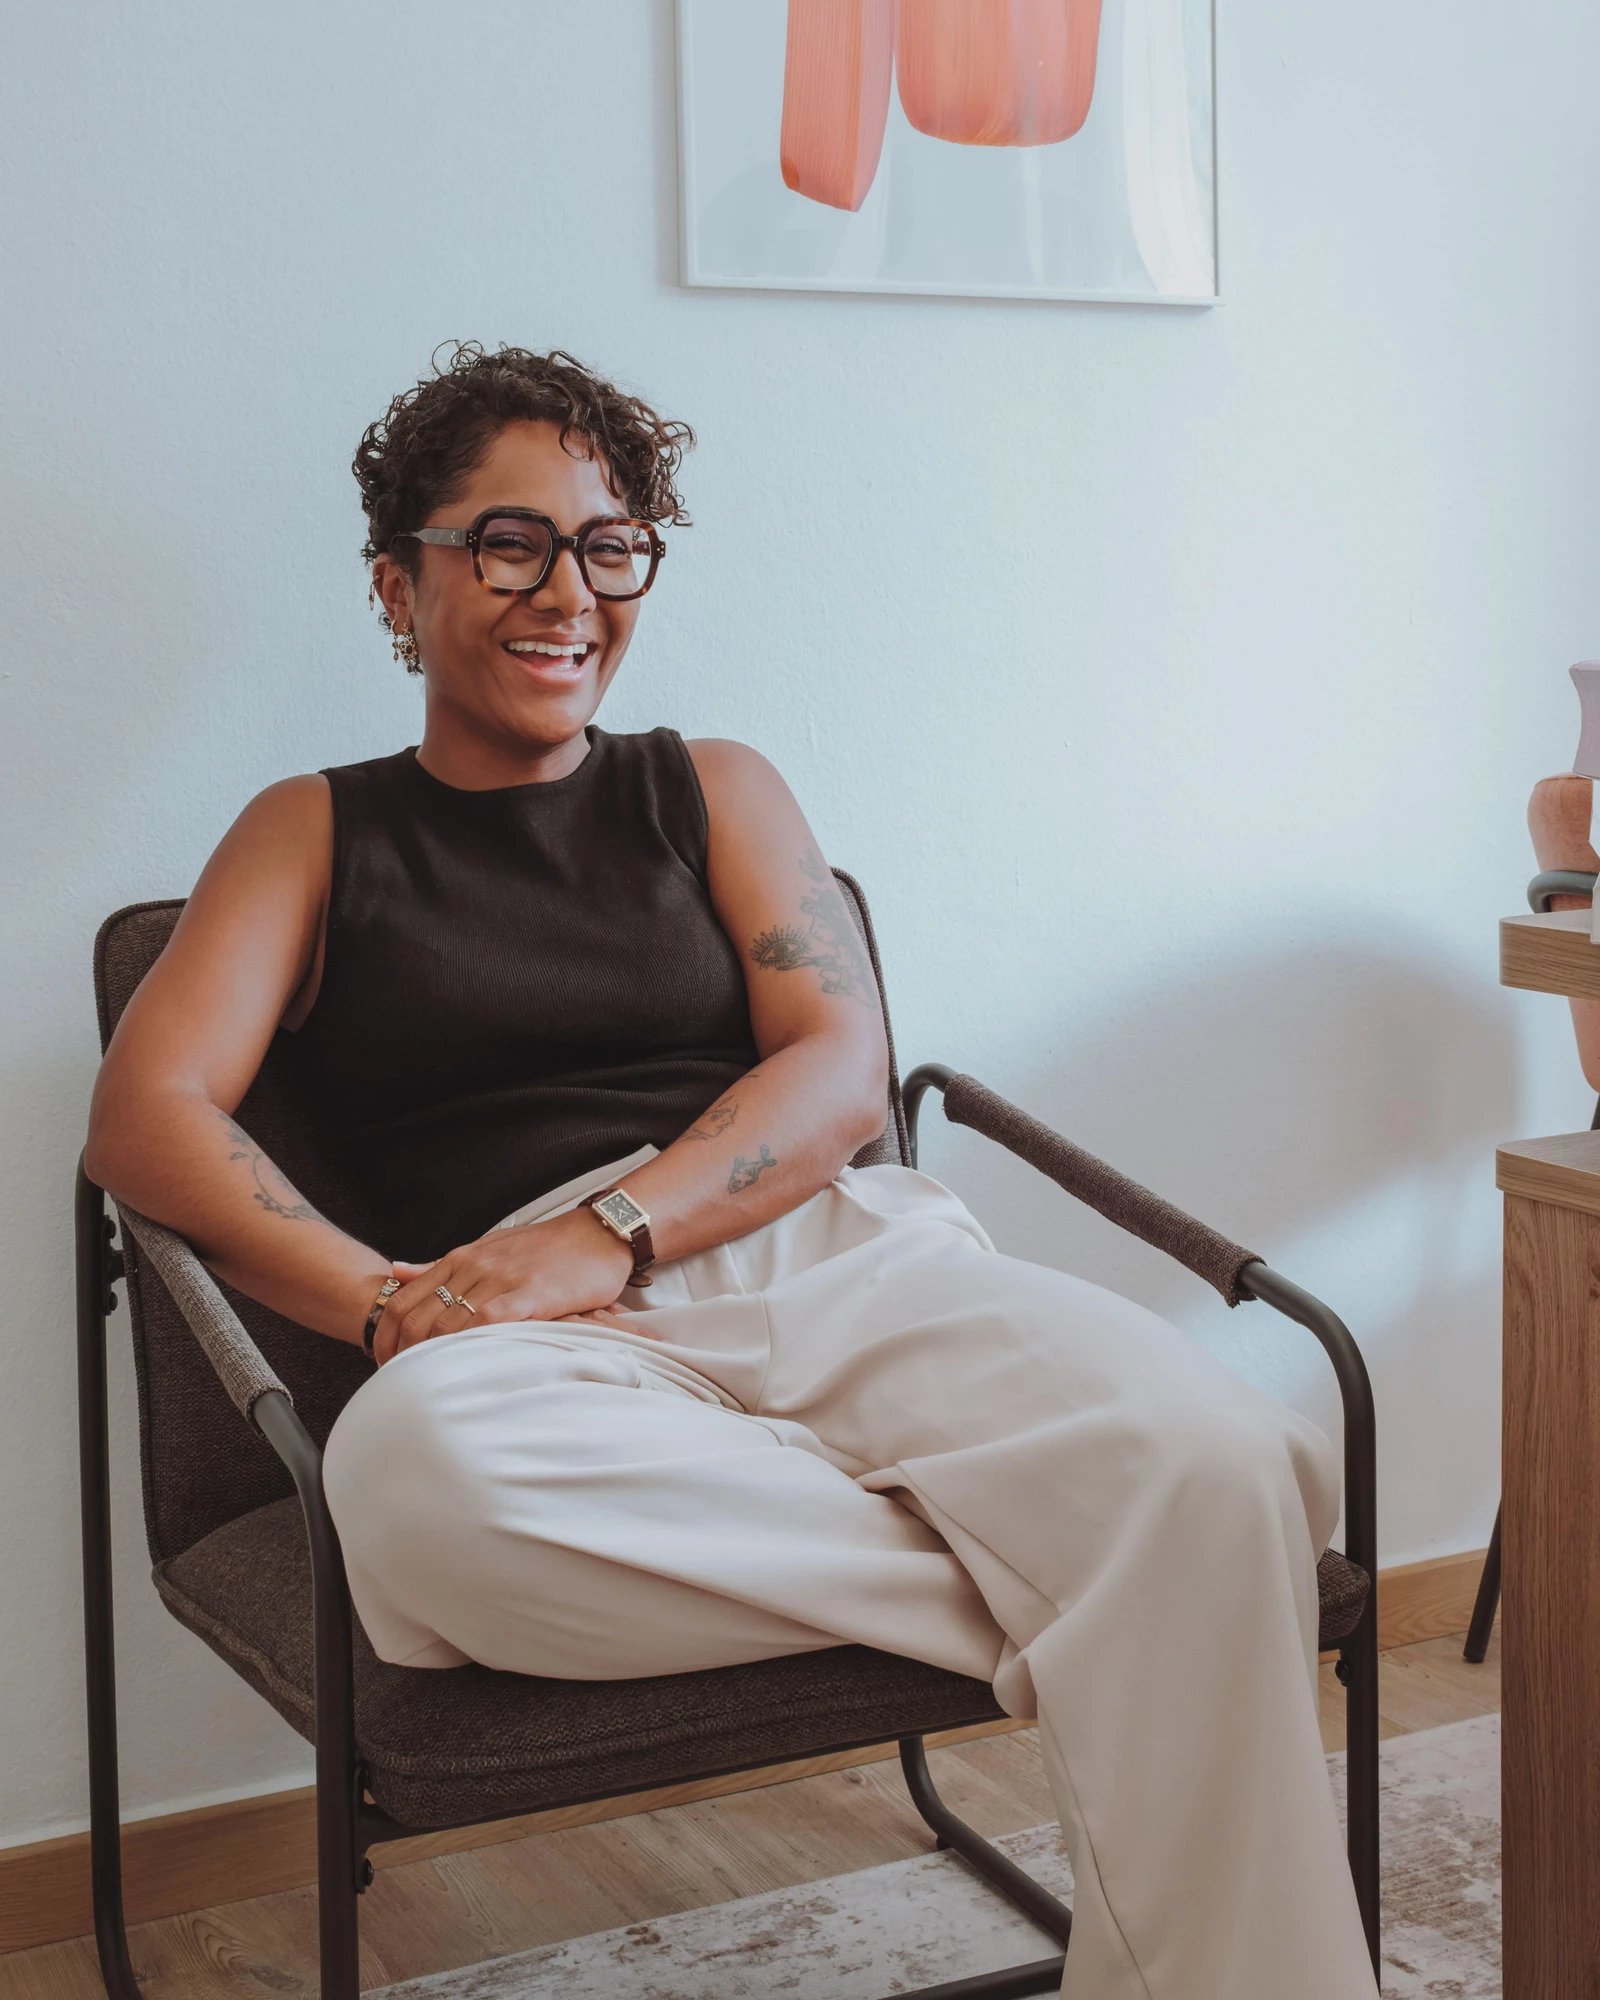
Anne-Laure Sitalapresad, avocate au barreau de Saint-Pierre, souriante
Crédit photo : Sophie Poisson (Sofish’eye)
Formation en droit à Paris-Dauphine
Barreau de Saint-Pierre
Toute La Réunion

La prise en charge

Comment votre dossier est-il pris en charge ?

  1. 01

    Prise de contact

    Par le formulaire ou par mail, avec les grandes lignes de votre problématique. Vous savez rapidement si le cabinet peut vous défendre, et quelles pièces préparer.

  2. 02

    Consultation

    Une heure au cabinet, en visioconférence ou par téléphone (120 € TTC). Analyse des pièces, stratégie et estimation du coût. Le coût de la première consultation est compris dans les honoraires si le dossier est ensuite ouvert au cabinet.

  3. 03

    Convention signée

    Une convention d’honoraires précise les conditions de l’intervention. Le cabinet ouvre le dossier après sa signature et le versement de la provision convenue.

  4. 04

    Suivi aux étapes clés

    Le cabinet revient vers vous à chaque moment important du dossier. Inutile de relancer entre-temps. Vous êtes représenté aux audiences, sans avoir à y assister.

Prendre rendez-vous

Présentez votre situation au cabinet

Les informations transmises sont destinées au cabinet aux fins de vous recontacter. Voir notre politique de confidentialité

Réponse rapide. L'envoi de ce message ne crée pas de relation avocat-client. Son contenu reste confidentiel et n'est utilisé que pour traiter votre demande.

Bon à savoir

Questions fréquentes

Les repères que le cabinet donne le plus souvent en première consultation, avant d'ouvrir un dossier de déchéance de garantie.

Le délai de déclaration est-il le même pour un vol ?

Le minimum légal de déclaration à l'assureur est deux jours ouvrés en cas de vol, contre cinq jours ouvrés dans le cadre général. Le contrat peut prévoir davantage. Si une déchéance sanctionne le retard, le délai applicable et le préjudice causé à la compagnie restent à établir. La date de connaissance du sinistre compte pour cette déclaration.

Les parties peuvent-elles prolonger le délai de déclaration ?

La loi permet une prolongation convenue entre l'assureur et l'assuré. Si la compagnie a accepté un délai supplémentaire, cet accord compte lorsque le retard est ensuite invoqué. Le contenu des échanges permet de retrouver ce qui a été convenu et pour quelle déclaration, au lieu de considérer uniquement le délai inscrit à l'origine dans la police.

Toute infraction à une règle peut-elle faire perdre la garantie ?

La loi rend nulles les clauses générales de déchéance pour violation des lois ou des règlements, sauf si cette violation constitue un crime ou un délit intentionnel. Une formule qui sanctionne indistinctement toute irrégularité ne suffit donc pas. Le texte de la clause et la nature du comportement reproché doivent être distingués.

La direction du procès par l'assureur peut-elle compter ?

L'assureur qui prend la direction d'un procès intenté à l'assuré est censé renoncer aux exceptions qu'il connaissait à ce moment. Si une sanction est invoquée ensuite, la date de cette prise en charge et la connaissance du motif peuvent être discutées. Cette règle ne concerne pas un fait que la compagnie ignorait alors.

L'assuré peut-il intervenir dans le procès dirigé par l'assureur ?

L'assuré n'encourt aucune déchéance pour son intervention dans la direction du procès s'il avait intérêt à le faire. Lorsqu'un courrier lui reproche d'avoir participé à sa défense, cet intérêt compte. La règle protège cette intervention dans le cadre prévu, distinct d'une contestation sur le contenu de sa déclaration de sinistre.

Une erreur sur le risque initial relève-t-elle de cette page ?

Si la compagnie conteste une réponse donnée pour apprécier le risque lors de la souscription, le débat concerne la formation du contrat et l'information sur le risque. La page consacrée à la nullité pour fausse déclaration traite cette situation. Une déclaration mensongère sur les pertes après le sinistre soulève une autre question, liée à la clause de déchéance invoquée.

Le manquement reproché et la sanction invoquée

Le courrier peut reprocher une date ou une information précise. La défense change selon que la compagnie invoque un retard, une pièce tardive ou une déclaration faite de mauvaise foi.

Une déclaration est jugée trop tardive

Assurés : répondre au fait précis qui vous est reproché

Vous avez découvert le dommage après sa survenance. Le moment de cette découverte et l'avis donné à l'assureur permettent de discuter le retard allégué.

Votre lettre de refus retient la date du dommage comme si vous l'aviez connu ce jour-là. Les échanges et les pièces datées peuvent expliquer une découverte ultérieure. Le délai de déclaration se lit avec cette connaissance. La compagnie doit aussi établir le préjudice causé par le retard lorsqu'elle applique la déchéance contractuelle prévue pour ce motif.

L'assureur reproche ensuite une facture transmise après sa demande de renseignements. Le cabinet prépare la contestation en distinguant ce retard de pièces et la déclaration initiale. La loi interdit une déchéance fondée sur le simple retard de production des pièces. Elle laisse néanmoins à la compagnie la possibilité de réclamer une indemnité proportionnée au dommage causé par ce retard.

Situations traitées

Date de découverte
Le moment où le sinistre est connu compte pour la déclaration.
Avis à la compagnie
Son envoi est distingué des compléments ultérieurs.
Préjudice du retard
L'assureur doit expliquer et prouver celui qu'il invoque.
Pièce complémentaire
Son retard obéit à une protection légale particulière.
Une réclamation du client est arrivée tard chez l'assureur

Entreprises : défendre la garantie face à un reproche de transmission

L'entreprise reçoit une demande de réparation, puis sa compagnie lui reproche la transmission du dossier. La chronologie doit distinguer le sinistre connu et les documents reçus ensuite.

Votre compagnie affirme que le retard l'a empêchée d'instruire utilement le dossier. Le courrier doit être lu avec les dates de connaissance, les transmissions et les constatations disponibles. Le dommage invoqué par la compagnie doit venir du retard reproché. Le calendrier établit le dépassement du délai, tandis que les pièces d'instruction doivent établir ses conséquences pour la compagnie.

Le client demande néanmoins le paiement à votre assureur de responsabilité civile. Le cabinet défend l'entreprise en distinguant ses obligations envers la compagnie et les droits du tiers lésé. Une déchéance pour un manquement commis après le sinistre ne peut être opposée à ce tiers dans le cadre prévu. La responsabilité et la couverture demandées restent à établir séparément.

Situations traitées

Réclamation reçue
Les documents situent la connaissance des faits.
Envoi contesté
Le contenu et la date de transmission sont précisés.
Intérêt du tiers
La sanction visant l'assuré ne produit pas toujours effet contre lui.
Couverture demandée
Le risque assuré demeure une question distincte.

Une information sur les pertes paraît volontairement fausse

Assureurs : soutenir la sanction avec la clause et les preuves

Un justificatif contredit la déclaration reçue. La décision ne dépend pas seulement de cette différence, mais des conditions de la sanction invoquée.

Vous constatez une discordance entre une facture et le bien déclaré détruit. Une clause peut sanctionner la déclaration du sinistre faite de mauvaise foi. La compagnie doit établir cette mauvaise foi et pouvoir opposer la clause à l'assuré. Un numéro erroné ou un document incomplet doit donc être distingué de la volonté de présenter des pertes inexactes.

L'assuré répond qu'il n'avait pas reçu les conditions contenant la déchéance. Le cabinet prépare la défense avec la version de la police et les éléments de sa communication. La preuve du comportement et celle de l'engagement contractuel portent sur deux points différents. L'accusation de fraude ne dispense pas de justifier la clause sur laquelle la compagnie fonde sa sanction.

Situations traitées

Déclaration en cause
L'information reprochée est désignée précisément.
Mauvaise foi alléguée
Les pièces doivent établir le caractère volontaire de l'inexactitude.
Clause communiquée
La connaissance et l'acceptation sont documentées.
Décision motivée
La réponse rattache la sanction à ses conditions propres.
Le PortSaint-PaulSaint-AndréSaint-BenoîtLe TamponSaint-LouisSaint-JosephSAINT-DENISSAINT-LEULe cabinetSAINT-PIERRE
Cabinet à Saint-LeuToute La Réunion

Territoire

Les déclarations de sinistre dans toute La Réunion

Le sinistre et sa découverte peuvent être séparés par plusieurs jours, y compris pour un bien situé à La Réunion. Les dates de connaissance et de transmission évitent de confondre ces événements.

  • Une découverte après une absence

    Le début du délai discuté

    Vous retrouvez un bien endommagé à votre retour. La date matérielle des dégâts ne renseigne pas directement sur le moment où vous les avez appris. Les documents reçus et vos échanges avec les intervenants permettent de préciser cette chronologie dans le dossier de déclaration.

  • Des envois à plusieurs interlocuteurs

    Déclaration et compléments

    La compagnie, l'intermédiaire et le technicien peuvent avoir reçu des documents à des dates différentes. L'envoi d'une facture ne décrit pas nécessairement l'avis initial du sinistre. Le destinataire, le contenu et la date des messages permettent de comprendre quelle transmission est mise en cause dans la sanction.

  • Le vocabulaire du courrier

    Comprendre le reproche

    La lettre utilise parfois le terme déchéance sans désigner clairement le document ou le retard concerné. Le français et le créole réunionnais sont proposés pour les échanges au cabinet. La consultation revient sur le fait reproché et sur les pièces susceptibles de confirmer ou de contredire cette lecture.

  • L'entretien à Saint-Leu

    Une clause et une chronologie

    Le cabinet reçoit les contestations de déchéance relatives aux sinistres de toute La Réunion. Le contrat complet et la suite des courriers permettent de préciser la mission. Les possibilités de négociation sont présentées avec les conditions d'intervention, que la demande émane de l'assuré ou de la compagnie.

Le fait reproché, le document concerné et la date de transmission donnent les points concrets du débat.

Exposer votre situation

Contact

Nous trouver

Le cabinet reçoit uniquement sur rendez-vous, à Saint-Leu ou en visioconférence. Il se réserve la possibilité de ne pas accepter certains dossiers.

Téléphone
0692 05 52 11
Consultations
Sur rendez-vous, du lundi au vendredi, 9h à 19h.

La déchéance de garantie d'assurance à La Réunion

À La Réunion comme en France hexagonale, vous pouvez déclarer des dommages et recevoir une déchéance de garantie de votre assurance. Le courrier ne conteste pas nécessairement le sinistre : il vous reproche un retard ou une information sur les pertes. Le type de manquement, la clause et les preuves fournies par la compagnie déterminent la discussion de cette sanction.

Quel manquement l'assureur vous reproche-t-il ?

La compagnie cite une obligation que vous n'auriez pas respectée et entend vous priver de la garantie du sinistre. La déchéance sanctionne le comportement visé par la clause. Elle se distingue d'un risque qui n'a jamais été couvert. Le refus d'indemnisation présente les autres motifs possibles, tandis que la présente page concerne les sanctions liées aux obligations de l'assuré après le dommage.

Une clause de déchéance doit figurer en caractères très apparents. Sa présentation dans le contrat complet compte, au-delà de la phrase reproduite dans le refus. Un passage isolé ne montre ni sa place ni sa visibilité. Le document applicable au sinistre permet de discuter cette condition avec le manquement expressément visé par la clause.

La compagnie doit également pouvoir opposer cette clause à l'assuré. Un arrêt publié rappelle la nécessité d'une connaissance et d'une acceptation avant le sinistre. L'invocation de la fraude ne remplace pas cette preuve. Dans l'affaire jugée, cette exigence empêchait l'assureur de se prévaloir de la clause. Le Droit des assurances encadre ainsi le contrat et la preuve du comportement reproché.

Les retards de déclaration et de pièces suivent des règles différentes

Vous découvrez les dégâts après leur survenance et les déclarez plus tard encore. La déclaration à l'assureur intervient dès la connaissance du sinistre, dans le délai maximal prévu au contrat. Le minimum ordinaire est de cinq jours ouvrés. La date des dégâts, leur découverte et l'avis à la compagnie remplissent donc des fonctions distinctes dans le calcul du retard.

La déchéance pour déclaration tardive suppose notamment :

  • Une sanction prévue au contrat, pour le retard invoqué.
  • Un délai effectivement dépassé, compte tenu de la connaissance du sinistre.
  • Un préjudice causé à l'assureur par ce retard, que celui-ci doit établir.

Lorsque le retard résulte d'un cas fortuit ou de force majeure, la compagnie ne peut opposer cette déchéance. Le préjudice doit être relié au retard, et pas seulement au sinistre. La compagnie peut expliquer une difficulté d'investigation, mais le lien avec la déclaration tardive reste à prouver dans le dossier.

Le retard de pièces obéit à une autre règle légale. Une déchéance pour simple transmission tardive de documents est interdite. L'assureur conserve le droit de demander une indemnité proportionnée au dommage que ce retard lui a causé. La même protection vise le simple retard de déclaration du sinistre aux autorités.

Retard reprochéRègle applicable
Avis du sinistre à l'assureurDéchéance contractuelle encadrée, avec préjudice prouvé
Production de pièces ou avis aux autoritésClause de déchéance nulle pour le simple retard, indemnité du préjudice possible

Que change une déclaration de sinistre faite de mauvaise foi ?

L'assureur affirme qu'un bien déclaré détruit n'existait pas ou qu'un justificatif a été volontairement modifié. Le reproche porte alors sur la sincérité de la déclaration, pas sur sa date. Une clause peut prévoir la déchéance pour une fausse déclaration relative au sinistre. La mauvaise foi doit être établie par la compagnie pour que cette sanction puisse être encourue.

La Cour de cassation l'a rappelé dans un arrêt publié en février 2026. L'affaire concernait une demande de remboursement après une indemnité déjà versée. La Cour a censuré le rejet de cette demande, alors que la clause et les fausses déclarations de mauvaise foi avaient été constatées. Le paiement antérieur n'empêchait donc pas la discussion de la déchéance.

La Cour précise que cette sanction ne peut être écartée comme disproportionnée lorsque ses conditions sont réunies. La décision contestée avait limité la sanction au poste mensonger au lieu de l'ensemble du dommage. L'arrêt rappelle ainsi l'effet possible de la clause sur tout le sinistre. Ce mécanisme dépasse la correction arithmétique d'une facture ou d'une quantité déclarée.

La compagnie et l'assuré peuvent néanmoins rester en désaccord sur le caractère volontaire de l'inexactitude. Une explication, une pièce d'origine ou les circonstances de la déclaration peuvent être discutées sur ce point. La différence entre deux documents doit être reliée à la volonté de présenter une information fausse.

La sanction n'atteint pas toujours le tiers lésé

Vous demandez réparation à l'assureur du responsable et celui-ci invoque un manquement de son assuré après le sinistre. En assurance de responsabilité civile, cette déchéance ne peut être opposée aux personnes lésées ou à leurs ayants droit. La sanction applicable entre l'entreprise et sa compagnie ne produit donc pas nécessairement effet contre la victime.

Les parties peuvent défendre des points différents :

  • L'assuré conteste le retard ou la mauvaise foi que la compagnie lui reproche.
  • L'assureur soutient l'application d'une clause dont il établit les conditions.
  • Le tiers lésé invoque la protection attachée à la date du manquement opposé.

Si la compagnie a dirigé un procès contre l'assuré, la connaissance des exceptions lors de cette prise de direction compte également. La loi lui attribue une renonciation aux exceptions alors connues. Les échanges sur la défense peuvent donc avoir une incidence sur une sanction invoquée plus tard.

Quand consulter un avocat pour une déchéance de garantie à La Réunion ?

Votre refus assimile une facture tardive à une déclaration initiale hors délai. Le cabinet prépare la réponse en replaçant chaque document dans les échanges. La sanction invoquée doit correspondre à l'obligation concernée. Cette lecture permet de discuter le motif précis, avec les dates et les conditions prévues par la loi et par le contrat.

Vous pouvez aussi recevoir une demande de remboursement fondée sur un justificatif contesté. Le dossier doit alors permettre de comprendre ce qui est considéré comme faux, à quelle date et pour quelle perte. La demande confiée peut concerner la défense de l'assuré ou celle de la compagnie. Les pièces relatives à la clause restent nécessaires dans les deux cas.

Le cabinet accueille à Saint-Leu les litiges de déchéance concernant les sinistres réunionnais. La consultation précise le manquement discuté et le travail à engager. La négociation est proposée à partir des points contestés, puis une procédure est envisagée si le différend demeure. Les conditions d'intervention sont présentées avant l'ouverture du dossier.

Textes de loi et références

Textes de référence

2° Toutes clauses frappant de déchéance l'assuré à raison de simple retard apporté par lui à la déclaration du sinistre aux autorités ou à des productions de pièces, sans préjudice du droit pour l'assureur de réclamer une indemnité proportionnée au dommage que ce retard lui a causé ;
Code des assurances, article L113-11, 2° (version en vigueur au 15 septembre 2026)Légifrance
Les polices d'assurance garantissant des risques de responsabilité civile doivent prévoir qu'en ce qui concerne cette garantie aucune déchéance motivée par un manquement de l'assuré à ses obligations commis postérieurement au sinistre ne sera opposable aux personnes lésées ou à leurs ayants droit.
Code des assurances, article R*124-1, première phrase (version en vigueur au 15 septembre 2026)Légifrance

Sources

  1. Code des assurances, article L112-4 (version en vigueur au 15 septembre 2026). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006791931
  2. Cour de cassation, deuxième chambre civile, 15 septembre 2022, pourvoi n° 21-12.278, ECLI:FR:CCASS:2022:C200995, publié au Bulletin. https://www.courdecassation.fr/decision/6322cd9639bd63fcb0944f8f
  3. Code des assurances, article L113-2 (version en vigueur au 15 septembre 2026). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000035731302
  4. Code des assurances, article L113-11 (version en vigueur au 15 septembre 2026). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000041586886
  5. Cour de cassation, deuxième chambre civile, 12 février 2026, pourvoi n° 24-18.594, ECLI:FR:CCASS:2026:C200133, publié au Bulletin. https://www.courdecassation.fr/decision/698d7c8fcdc6046d47ff3e78
  6. Code des assurances, article R*124-1 (version en vigueur au 15 septembre 2026). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006811934
  7. Code des assurances, article L113-17 (version en vigueur au 15 septembre 2026). Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792173