Aller au contenu
Avocat

Illustration

Avocat indemnisation après incendie à La Réunion

Le feu a endommagé votre logement ou vos locaux, mais certaines pertes restent sans prise en charge. L'indemnisation après incendie dépend des biens assurés, des dégâts constatés et des garanties prévues pour les dépenses annexes.

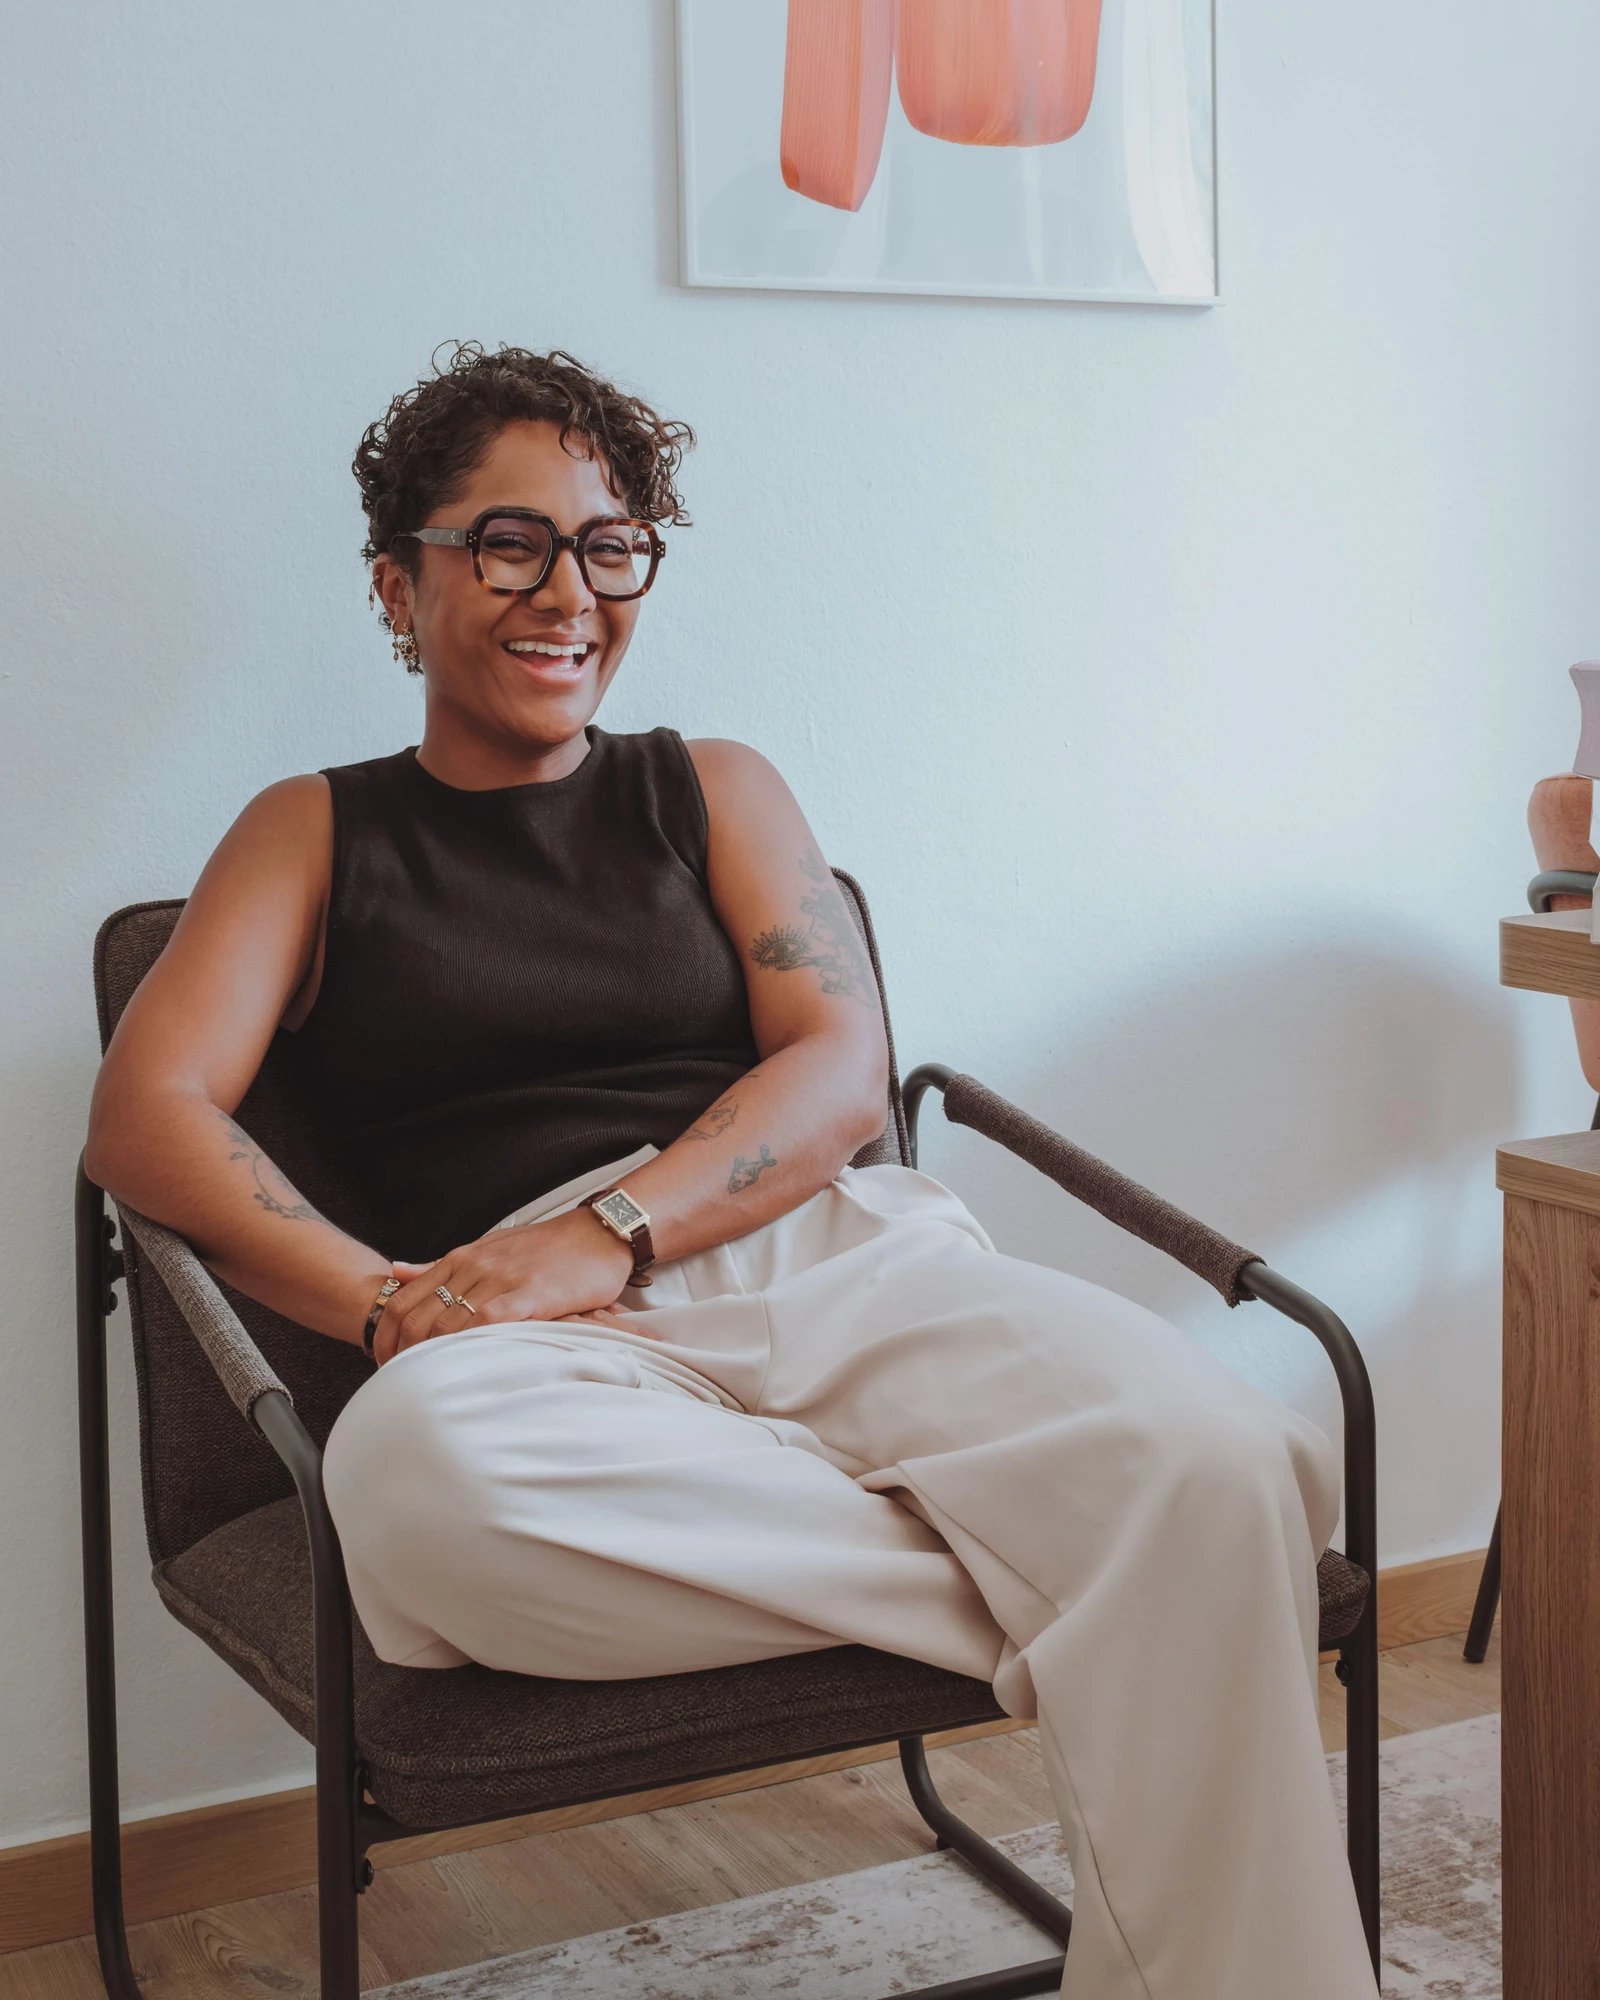
Anne-Laure Sitalapresad, avocate au barreau de Saint-Pierre, souriante
Crédit photo : Sophie Poisson (Sofish’eye)
Formation en droit à Paris-Dauphine
Barreau de Saint-Pierre
Toute La Réunion

Votre avocate

Faire reconnaître les pertes après un incendie.

Le cabinet défend les demandes concernant les dommages d'incendie et leur prise en charge par l'assurance. Avant de devenir avocate, Anne-Laure Sitalapresad a été formée à l'Institut des assurances de Paris et a travaillé chez Suez et Vinci. Sa connaissance de l'instruction des sinistres, acquise dans ce parcours, sert à discuter les biens détruits, leur valeur et les dépenses prises en charge.

La prise en charge

Comment votre dossier est-il pris en charge ?

  1. 01

    Prise de contact

    Par le formulaire ou par mail, avec les grandes lignes de votre problématique. Vous savez rapidement si le cabinet peut vous défendre, et quelles pièces préparer.

  2. 02

    Consultation

    Une heure au cabinet, en visioconférence ou par téléphone (120 € TTC). Analyse des pièces, stratégie et estimation du coût. Le coût de la première consultation est compris dans les honoraires si le dossier est ensuite ouvert au cabinet.

  3. 03

    Convention signée

    Une convention d’honoraires précise les conditions de l’intervention. Le cabinet ouvre le dossier après sa signature et le versement de la provision convenue.

  4. 04

    Suivi aux étapes clés

    Le cabinet revient vers vous à chaque moment important du dossier. Inutile de relancer entre-temps. Vous êtes représenté aux audiences, sans avoir à y assister.

Prendre rendez-vous

Présentez votre situation au cabinet

Les informations transmises sont destinées au cabinet aux fins de vous recontacter. Voir notre politique de confidentialité

Réponse rapide. L'envoi de ce message ne crée pas de relation avocat-client. Son contenu reste confidentiel et n'est utilisé que pour traiter votre demande.

Bon à savoir

Questions fréquentes

Les repères que le cabinet donne le plus souvent en première consultation, avant d'ouvrir un dossier d'indemnisation après incendie.

Une brûlure sans départ de feu relève-t-elle de cette garantie ?

Les dommages dus à la chaleur ou au contact du feu sans incendie ni commencement d'incendie susceptible de se propager ne relèvent pas de la même règle. La loi les écarte sauf accord contraire. Un contrat peut donc prévoir une couverture supplémentaire pour ce type d'accident, dont les conditions se distinguent de celles de l'incendie.

Que devient la demande pour un objet disparu pendant l'incendie ?

L'assureur répond de la perte ou de la disparition d'un objet assuré pendant l'incendie, sauf s'il prouve qu'elle vient d'un vol. La discussion porte donc sur le bien assuré, sa disparition et la raison invoquée par la compagnie. Un objet qui ne peut plus être retrouvé après le feu ne se confond pas nécessairement avec un objet volé.

L'absence de détecteur de fumée peut-elle supprimer l'indemnisation ?

La loi rend nulles les clauses qui privent l'assuré de sa garantie pour non-respect des règles de détection de fumée dans le logement. Le courrier de refus ne peut donc s'appuyer sur une telle clause pour écarter l'indemnisation. Cette protection ne supprime pas les autres conditions de couverture du sinistre et des biens déclarés.

Les frais d'hébergement peuvent-ils être pris en charge ?

Si l'incendie rend le logement inhabitable, l'hébergement d'urgence ou le relogement peuvent être prévus par le contrat. Les plafonds, la durée et les justificatifs demandés dépendent de cette garantie. Une facture d'hébergement présentée après le feu se distingue donc du coût des réparations du bâtiment, même si les deux dépenses viennent du même événement.

La perte d'activité de l'entreprise est-elle couverte avec les locaux ?

La garantie incendie vise les dommages matériels directs, sauf couverture contractuelle plus large. La perte de recettes pendant la fermeture demande donc une garantie adaptée. Une entreprise peut recevoir un règlement pour ses équipements brûlés et une réponse différente pour l'arrêt d'activité. Les clauses souscrites déterminent les conditions de ce poste financier.

Un défaut du bien peut-il être à l'origine d'un incendie couvert ?

La loi distingue la détérioration provenant du défaut propre du bien et les dommages d'incendie qui en résultent. Ces derniers sont garantis sous la réserve légale relative à la nullité pour déclaration intentionnellement fausse. Le défaut d'un équipement et le feu qui atteint les autres biens doivent donc être distingués dans la réponse de l'assureur.

Les biens détruits et les autres conséquences du feu

L'état des pertes peut regrouper des biens brûlés, des dégâts causés pendant les secours et des dépenses pour se reloger. Le contrat et les règles de l'incendie déterminent le traitement de chacun de ces postes.

L'offre laisse certains biens hors du règlement

Particuliers : faire valoir les pertes du logement

Le feu a touché le bâtiment et son contenu. L'état des pertes et les garanties souscrites permettent de préciser les dommages encore discutés.

Votre proposition ne reprend pas un meuble détruit ou un aménagement endommagé. Les documents disponibles avant et après le feu permettent de décrire le bien, son état et les dégâts subis. Le contrat indique les catégories assurées et les sommes garanties. La demande peut donc porter sur l'absence d'un poste dans l'offre ou sur la valeur retenue pour ce poste.

La compagnie écarte une détérioration provoquée par les secours parce que le bien n'a pas brûlé. Le cabinet défend la demande avec la règle qui assimile ces dégâts matériels aux dommages directs. La discussion concerne les biens compris dans l'assurance et le lien entre la détérioration et les mesures de sauvetage prises lors du sinistre.

Situations traitées

Bien omis
L'état des pertes précise ce qui a été déclaré.
Valeur contestée
Les pièces renseignent sur le bien au jour du feu.
Dommage des secours
La loi prévoit son rattachement aux dommages matériels directs.
Frais d'hébergement
La couverture dépend des conditions souscrites pour ce poste.
Les locaux ont brûlé et l'activité est interrompue

Entreprises : séparer le matériel et l'arrêt d'activité

Le dommage aux équipements et la perte de recettes sont deux demandes différentes. Les montants assurés et les garanties complémentaires déterminent leur traitement.

Le feu atteint des outils, des machines ou des biens stockés dans vos locaux. Le contrat décrit les biens assurés et les sommes garanties. L'état des pertes distingue les éléments détruits de ceux qui restent réparables. Si la compagnie invoque une valeur garantie insuffisante, le désaccord porte sur le rapport entre cette somme et la valeur réelle au jour du sinistre.

La proposition couvre le matériel, mais refuse les conséquences financières de la fermeture. Le cabinet prépare la demande à partir de la garantie prévue pour l'activité et de ses conditions. Le financement des réparations et cette couverture supplémentaire répondent à des garanties différentes. Les dépenses et pertes présentées doivent être rattachées au poste contractuel auquel elles correspondent.

Situations traitées

Biens professionnels
Le contrat précise le matériel et les autres biens couverts.
Sommes garanties
Les montants déclarés se distinguent du coût des dégâts.
Pertes financières
Leur prise en charge suppose la garantie correspondante.
Dépenses annexes
Les factures sont présentées selon la prestation demandée.

L'assuré conteste les postes retenus

Assureurs : répondre sur la nature et le montant des pertes

La demande regroupe plusieurs conséquences du feu. Les biens couverts, les dégâts directs et les garanties complémentaires donnent les distinctions utiles à la réponse.

Vous recevez un état des pertes comprenant des dépenses autres que les réparations matérielles. La police permet de savoir si ces dépenses relèvent d'une garantie complémentaire. Les constatations précisent ce qui résulte du feu, des secours ou d'une autre cause. Le calcul du règlement doit ensuite distinguer les montants assurés, les dommages retenus et la franchise prévue.

L'assuré soutient que l'expertise n'avance plus depuis la remise de ses pertes. Le cabinet prépare la réponse avec cette date et les échanges relatifs à la mission technique. La loi prévoit des conséquences particulières lorsque les opérations restent inachevées. Ces règles se distinguent du délai contractuel de paiement et du désaccord sur les conclusions du rapport.

Situations traitées

Dommages matériels
Les pertes directes sont distinguées des autres conséquences.
Sauvetage
Les biens assurés abîmés par les secours relèvent d'une règle légale.
Capitaux assurés
Une insuffisance peut modifier la part du dommage à indemniser.
Instruction prolongée
La date de remise de l'état des pertes compte pour les délais propres au feu.
Le PortSaint-PaulSaint-AndréSaint-BenoîtLe TamponSaint-LouisSaint-JosephSAINT-DENISSAINT-LEULe cabinetSAINT-PIERRE
Cabinet à Saint-LeuToute La Réunion

Territoire

Le logement ou l'activité touchés à La Réunion

Après un incendie à La Réunion, la demande peut concerner une résidence, un local professionnel ou plusieurs biens d'une même adresse. Les documents du contrat donnent les catégories et les montants assurés.

  • Le bâtiment et son contenu

    Deux descriptions nécessaires

    Le contrat peut couvrir la construction et des biens qui s'y trouvent avec des montants différents. Si le feu n'atteint qu'une zone, l'état des pertes doit préciser les éléments endommagés. L'adresse du sinistre ne suffit pas à décrire tout ce qui entre dans la demande.

  • Les pièces encore disponibles

    Décrire les pertes

    Des documents d'achat, des images antérieures et les constatations après le feu peuvent renseigner sur les mêmes biens. Ils n'apportent pas tous la même information. Le dossier distingue l'existence du bien, son état avant le sinistre et les dégâts qui expliquent la demande de règlement.

  • L'accueil à Saint-Leu

    Un différend après le sinistre

    Le cabinet reçoit les particuliers, les entreprises et les assureurs pour les dossiers réunionnais. Une offre partielle, des frais refusés ou une expertise prolongée peuvent être présentés lors du rendez-vous. La mission confiée et les possibilités de négociation sont précisées à partir des documents disponibles.

  • Les termes de l'indemnisation

    Français et créole réunionnais

    Le courrier peut annoncer une franchise, une limite de garantie ou une réduction liée à la valeur assurée. Le cabinet reçoit dans ces deux langues pour expliquer ces notions. La consultation permet de préciser ce qui est contesté dans le calcul ou dans la couverture annoncée.

La demande de règlement se construit sur les biens assurés, les pertes décrites et les garanties prévues pour les autres dépenses.

Exposer votre situation

Contact

Nous trouver

Le cabinet reçoit uniquement sur rendez-vous, à Saint-Leu ou en visioconférence. Il se réserve la possibilité de ne pas accepter certains dossiers.

Téléphone
0692 05 52 11
Consultations
Sur rendez-vous, du lundi au vendredi, 9h à 19h.

L'indemnisation après incendie à La Réunion

Le feu est éteint, mais le montant proposé ne reprend pas tous les biens que vous avez déclarés. À La Réunion comme en France hexagonale, votre indemnisation après incendie peut aussi laisser de côté une dépense d'hébergement ou des dégâts provoqués pendant les secours. Ces postes ne répondent pas tous aux mêmes règles. La garantie souscrite et l'état des pertes déterminent ce qui reste à discuter.

Quels dommages entrent dans la garantie incendie ?

Le feu détruit un meuble ou endommage une partie du bâtiment. La loi couvre les dommages causés par l'embrasement ou la combustion. Les dégâts de chaleur sans incendie ni commencement susceptible de se propager suivent une autre règle, sauf couverture contractuelle supplémentaire. Un objet brûlé au contact d'une source chaude ne décrit donc pas nécessairement le même événement qu'un départ de feu.

Une porte ou un bien assuré peut aussi être abîmé pendant l'intervention des secours. Les dommages matériels causés par le sauvetage sont assimilés aux dommages directs. Le bien n'a pas besoin d'avoir lui-même brûlé pour relever de cette règle. Le lien entre sa détérioration et les secours compte dans la demande adressée à la compagnie.

La garantie de base concerne les dommages matériels directs, avec les extensions que prévoit le contrat. L'hébergement ou le relogement peuvent faire partie des garanties souscrites. Ces frais répondent à leurs propres conditions, notamment de durée et de montant. Le Droit des assurances encadre cette distinction entre les pertes matérielles et les autres conséquences financières du même incendie.

Les biens assurés et leur valeur déterminent le règlement

Vous déclarez du mobilier détruit et la compagnie oppose le montant assuré pour cette catégorie. L'assurance de biens indemnise dans la limite de leur valeur au sinistre, avec les déductions contractuelles possibles. La valeur du bien, la somme garantie et le coût du dommage sont trois données différentes. Un incendie partiel peut donc poser un problème de montant assuré.

Le dossier doit notamment distinguer :

  • Les biens compris dans la couverture, bâtiment, contenu ou équipements professionnels selon la police.
  • Les pertes subies, décrites pour les biens détruits, détériorés ou disparus.
  • Les montants contractuels, avec les plafonds, les franchises et les garanties complémentaires.

La valeur du bien peut dépasser la somme garantie. La loi prévoit alors une part proportionnelle à la charge de l'assuré, sauf accord contraire. C'est la sous-assurance, qui se distingue de la franchise. Le calcul dépend du rapport entre les deux valeurs, même si le dommage ne détruit pas tout le bien. Le contrat peut écarter cette règle proportionnelle.

L'état des pertes peut également mentionner un objet introuvable après le feu. La compagnie répond de sa disparition pendant l'incendie, à moins de prouver qu'elle provient d'un vol. La preuve du bien assuré et les conditions de sa disparition donnent alors un désaccord différent de celui qui porte uniquement sur sa valeur.

Que prévoit la loi quand l'expertise se prolonge ?

Vous avez remis votre état des pertes, mais les opérations d'expertise restent inachevées. La loi prévoit des conséquences propres à l'assurance incendie. Après trois mois depuis cette remise, l'assuré a le droit de faire courir les intérêts par sommation. Cette sommation est une demande formelle adressée à l'assureur. Le texte ne fixe pas un paiement automatique à cette date.

Si l'expertise n'est toujours pas terminée après six mois depuis le même point de départ, chacune des parties peut procéder judiciairement selon ce texte. La date de l'incendie et celle de l'état des pertes ne remplissent donc pas la même fonction. Les courriers de transmission et les documents techniques permettent de savoir quelle étape reste en cours.

Le règlement obéit également à la prestation et au délai convenus dans le contrat. Le retard d'expertise et le retard de paiement doivent être distingués. Une proposition déjà acceptée soulève une question différente d'un dommage dont l'évaluation technique n'est pas terminée. Le courrier reçu indique si la compagnie attend une pièce, un rapport ou une réponse sur son offre.

La déclaration initiale intervient dès la connaissance du sinistre, dans un délai contractuel au moins égal à cinq jours ouvrés. Ce calendrier de déclaration est distinct de celui de l'état des pertes. Lorsque l'assuré apprend le feu après son déclenchement, la date de sa connaissance compte pour l'avis à la compagnie.

Les dépenses écartées ne relèvent pas toutes du même motif

Le rapport attribue le départ du feu au défaut d'un équipement. La loi distingue le défaut propre du bien et l'incendie qui en résulte. Les dommages d'incendie consécutifs à ce défaut sont garantis, sous la réserve légale concernant la Nullité pour fausse déclaration. Le défaut invoqué ne permet donc pas de confondre la détérioration initiale et les dégâts du feu.

Les positions peuvent se séparer sur plusieurs postes :

  • L'assuré demande le règlement d'un bien abîmé par les secours ou conteste la valeur retenue dans l'offre.
  • L'assureur répond sur le bien couvert, le montant garanti ou l'absence de garantie pour une dépense financière complémentaire.

Une discussion sur les constatations relève de la contre-expertise. Le désaccord sur une garantie reste distinct du désaccord technique. Une compagnie peut admettre les dégâts causés par le feu tout en contestant les conditions d'une couverture supplémentaire. Le motif écrit permet de préciser ce qui doit être débattu pour le poste concerné.

Quand consulter un avocat pour une indemnisation après incendie à La Réunion ?

Vous recevez une offre qui ne reprend pas vos pertes telles qu'elles ont été déclarées. Le cabinet prépare la contestation avec l'état des pertes, les documents contractuels et les réponses déjà obtenues. Le travail peut concerner un bien omis, une somme garantie discutée ou des frais annexes. La mission peut aussi porter sur la défense de la compagnie sollicitée.

Pour des biens situés à La Réunion, les documents encore disponibles après le feu donnent les informations utiles au dossier. Les pièces d'achat, les descriptions antérieures et les constatations renseignent sur des aspects différents. Un document qui prouve l'existence d'un équipement ne décrit pas toujours son état au sinistre. La demande doit donc distinguer ce qui est établi pour chaque perte.

Le cabinet reçoit à Saint-Leu pour les litiges d'assurance incendie dans toute l'île. Un logement inhabitable, des équipements détruits ou une expertise prolongée peuvent motiver une consultation. Les conditions d'intervention sont présentées avec les points à défendre. Une négociation est proposée avant d'envisager le contentieux lorsque les échanges laissent subsister un désaccord.

Textes de loi et références

Textes de référence

Sont assimilés aux dommages matériels et directs les dommages matériels occasionnés aux objets compris dans l'assurance par les secours et par les mesures de sauvetage.
Code des assurances, article L122-3 (version en vigueur au 15 septembre 2026)Légifrance
L'assureur répond de la perte ou de la disparition des objets assurés survenue pendant l'incendie, à moins qu'il ne prouve que cette perte ou cette disparition est provenue d'un vol.
Code des assurances, article L122-4 (version en vigueur au 15 septembre 2026)Légifrance
Si, dans les trois mois à compter de la remise de l'état des pertes, l'expertise n'est pas terminée, l'assuré a le droit de faire courir les intérêts par sommation ; si elle n'est pas terminée dans les six mois, chacune des parties peut procéder judiciairement.
Code des assurances, article L122-2, deuxième alinéa (version en vigueur au 15 septembre 2026)Légifrance

Sources

  1. République française. (2026). Code des assurances, article L122-1, version en vigueur au 15 septembre 2026. Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792447
  2. République française. (2026). Code des assurances, article L122-2, version en vigueur au 15 septembre 2026. Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792457
  3. République française. (2026). Code des assurances, article L122-3, version en vigueur au 15 septembre 2026. Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792467
  4. République française. (2026). Code des assurances, article L122-4, version en vigueur au 15 septembre 2026. Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792488
  5. République française. (2026). Code des assurances, article L122-5, version en vigueur au 15 septembre 2026. Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792496
  6. République française. (2026). Code des assurances, article L121-1, version en vigueur au 15 septembre 2026. Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792236
  7. République française. (2026). Code des assurances, article L121-5, version en vigueur au 15 septembre 2026. Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792281
  8. République française. (2026). Code des assurances, article L113-2, version en vigueur au 15 septembre 2026. Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000035731302
  9. République française. (2026). Code des assurances, article L113-5, version en vigueur au 15 septembre 2026. Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792032
  10. République française. (2026). Code des assurances, article L113-11, version en vigueur au 15 septembre 2026. Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000041586886
  11. République française. (2026). Code de la construction et de l'habitation., article L142-1, version en vigueur au 15 septembre 2026. Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000041588235
  12. Direction de l'information légale et administrative. (2025, 20 octobre). Assurance habitation : risque incendie ou explosion. Service Public. https://www.service-public.gouv.fr/particuliers/vosdroits/F21532