Assurances
Dommages-ouvrage : l'assurance qu'on oublie d'actionner
Un dommage important après des travaux peut concerner plusieurs entreprises. L'assurance dommages-ouvrage organise le financement des réparations sans attendre que leurs responsabilités soient réparties. Son intervention dépend toutefois du dommage et de la période concernée.
Un bâtiment devient difficile à utiliser après des travaux, et les entreprises discutent l'origine du problème. À La Réunion, l'assurance dommages-ouvrage peut intervenir dans ce type de désaccord lorsqu'elle a été souscrite et que ses conditions sont réunies. La responsabilité de chaque intervenant n'a pas à être établie au préalable. Cette assurance comporte un objet précis, différent de celui de l'assurance habitation ou de l'assurance de l'entreprise.
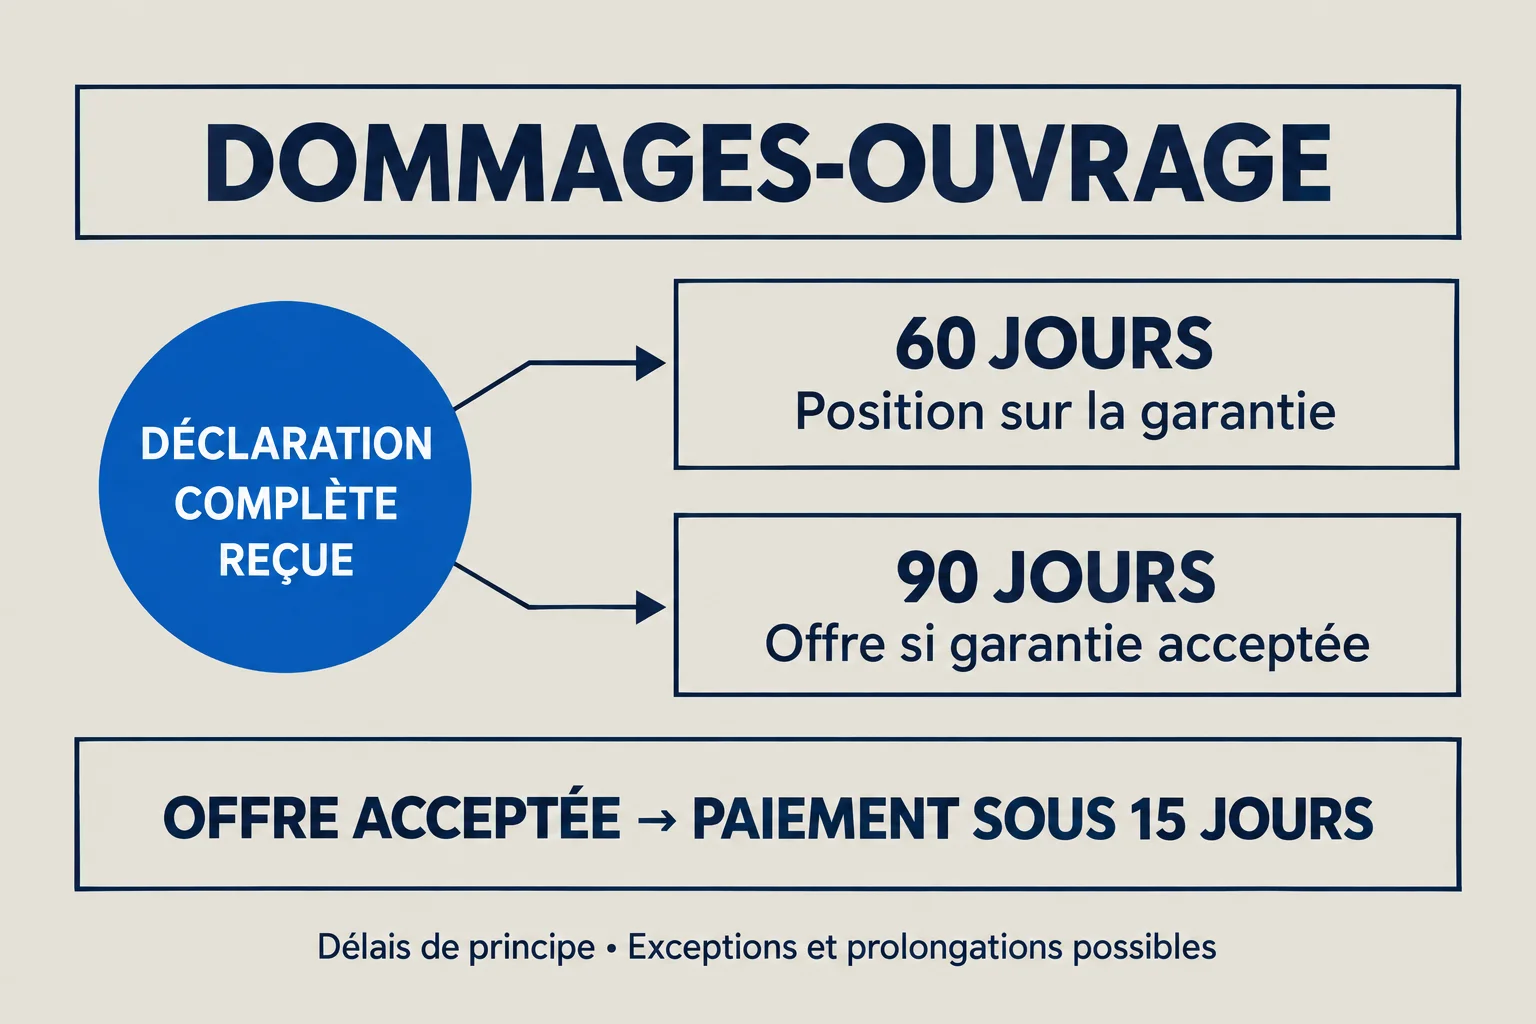
Lire la version texte du schéma
- Point de départ commun : réception de la déclaration complète par l’assureur.
- Sous 60 jours : position sur la garantie.
- Sous 90 jours : offre d’indemnisation si la garantie est acceptée. Les 90 jours ne commencent pas après les 60 jours.
- Après acceptation de l’offre : paiement sous 15 jours.
- Ce sont les délais de principe, avec des cas particuliers et des prolongations possibles.
À quoi sert l'assurance dommages-ouvrage ?
La dommages-ouvrage finance les réparations de dommages graves de construction, dans le champ prévu par la loi. Son fonctionnement est indépendant de la recherche préalable des responsabilités. Le propriétaire n'attend donc pas nécessairement la fin d'un débat entre les entreprises pour que sa garantie soit examinée. Ce financement préalable est appelé préfinancement des réparations.
Le mécanisme concerne des dommages de la nature de ceux couverts par la garantie décennale. Il protège l'ouvrage assuré, même lorsque plusieurs intervenants ont participé aux travaux. Une dégradation de la structure peut ainsi soulever des questions de conception et d'exécution. La recherche de la cause du dommage reste nécessaire, même si la répartition des responsabilités ne précède pas l'indemnisation.
La mise en jeu de la dommages-ouvrage porte sur le financement des réparations garanties. L'assureur examine l'existence d'un dommage garanti, sa gravité et les réparations nécessaires. Il peut ensuite exercer des recours contre les responsables. L'indemnisation et le recours de l'assureur correspondent à deux fonctions différentes.
Les périodes d'intervention de la garantie
La loi prévoit une souscription avant l'ouverture du chantier, sous réserve des exceptions légales à l'obligation d'assurance. Le contrat est conclu pour le compte du souscripteur et des propriétaires successifs. Cette date de souscription se distingue du commencement habituel de la garantie, situé après la période de parfait achèvement. Des exceptions permettent une intervention plus tôt, sous des conditions particulières.
| Période | Fonctionnement | Condition particulière |
|---|---|---|
| Après le parfait achèvement | Fonctionnement habituel de la garantie | Dommage entrant dans la couverture et sa durée |
| Pendant le parfait achèvement | Intervention anticipée prévue par les textes | Obligations de l'entreprise inexécutées après mise en demeure infructueuse |
| Avant la réception | Intervention exceptionnelle prévue par les textes | Résiliation pour inexécution après mise en demeure infructueuse |
Après la période de parfait achèvement
Le fonctionnement habituel commence après la garantie de parfait achèvement. La date de réception permet de situer cette période et la fin de la couverture. Les clauses types définissent cette articulation. Le contrat dommages-ouvrage ne crée donc pas une durée indépendante de l'histoire du chantier.
Après la réception, avant la fin de cette période
Une intervention anticipée est prévue lorsque l'entreprise n'exécute pas ses obligations de parfait achèvement, après une mise en demeure restée infructueuse. Cette mise en demeure est une demande formelle d'exécution, dans les formes prévues. La gravité du dommage reste examinée au regard de la couverture dommages-ouvrage. Tout défaut signalé à l'entreprise ne devient pas un sinistre de cette assurance.
Avant la réception
La loi prévoit également une garantie des réparations nécessaires lorsque le contrat de l'entrepreneur est résilié pour inexécution, après mise en demeure infructueuse. Cette hypothèse possède donc des conditions supplémentaires. Un chantier interrompu ne suffit pas à les établir. L'examen reste attaché au contrat, aux faits et à la nature des dommages concernés.
Quels dommages entrent dans cette assurance ?
La responsabilité de construction visée par la loi concerne notamment la solidité de l'ouvrage ou son utilisation normale. Un dommage peut empêcher cette utilisation sans provoquer un effondrement. L'analyse porte sur ses conséquences concrètes pour le bâtiment, au-delà de son apparence. Le nom donné au défaut ne suffit pas à établir sa gravité juridique.
Les clauses types incluent aussi l'atteinte à la solidité de certains équipements indissociables. Ce sont des éléments liés à l'ouvrage selon les conditions prévues par les textes. Elles couvrent les travaux de démolition, dépose ou démontage nécessaires aux réparations garanties. Le coût de réparation ne se limite donc pas forcément à remplacer l'élément directement détérioré.
Une extension est prévue pour certains ouvrages existants totalement incorporés aux travaux neufs, lorsqu'ils deviennent techniquement indivisibles de ceux-ci. Elle ne signifie pas que toute la maison ancienne est automatiquement assurée lors d'une rénovation. Le périmètre de l'opération et les liens techniques entre les ouvrages doivent être examinés. Les plans et les descriptions contractuelles contribuent à cette analyse.
Les limites de la couverture
Les clauses types excluent les dommages résultant exclusivement de certaines causes. Elles visent notamment l'usure normale, le défaut d'entretien ou l'usage anormal, dans les conditions du texte. La seule mention d'un entretien insuffisant ne décrit pas tout le raisonnement attendu. La cause du dommage et la portée de l'exclusion restent à établir.
La garantie obligatoire porte sur les travaux de réparation des dommages concernés. Des garanties complémentaires peuvent couvrir d'autres conséquences selon le contrat. Une perte de revenus ou des frais annexes ne se confondent donc pas avec le coût des travaux garantis. L'existence d'une couverture facultative se vérifie séparément, sans l'attribuer au mécanisme obligatoire.
La dommages-ouvrage et la responsabilité de l'entreprise
| Couverture | Intérêt protégé | Objet principal |
|---|---|---|
| Dommages-ouvrage | Propriétaire de l'ouvrage | Financement des réparations garanties |
| Responsabilité décennale | Constructeur assuré | Conséquences de sa responsabilité couverte |
| Habitation | Biens désignés au contrat | Événements prévus par les garanties souscrites |
L'assurance obligatoire du constructeur porte sur la responsabilité qu'il peut engager. La responsabilité civile décennale et la dommages-ouvrage ont donc des fonctions différentes. Les deux contrats ne se remplacent pas par leur seule existence. Ils peuvent concerner le même dommage, dans le cadre de mécanismes distincts.
L'assurance habitation, pour sa part, se lit au regard des événements et des biens qu'elle couvre. Elle ne constitue pas automatiquement une dommages-ouvrage. Une difficulté de construction appelle ainsi un examen de la nature du contrat mobilisé, même lorsque le propriétaire possède plusieurs assurances. Le droit des assurances encadre cette lecture des garanties.
Comment se déroule l'instruction d'un sinistre ?
1- La réception d'une déclaration complète
Les clauses types précisent les informations obligatoires pour que la déclaration soit considérée comme complète. Elles portent notamment sur le contrat, l'ouvrage, la réception et les dommages. L'assureur dispose d'un cadre pour signaler les renseignements obligatoires manquants. Cette question peut influencer le point de départ des délais d'instruction.
2- Les constatations de l'expert
L'expert désigné par l'assureur décrit les caractéristiques techniques du sinistre et les réparations proposées. Les opérations permettent aux parties de présenter leurs observations ; elles sont dites contradictoires. L'assuré peut être assisté ou représenté, et ses observations sont consignées dans le rapport. Les constructeurs et leurs assureurs sont associés aux opérations dans les conditions prévues.
Les textes prévoient aussi des cas d'instruction sans expertise initiale, notamment lorsque la mise en jeu paraît manifestement injustifiée. Cette procédure obéit à des règles particulières de notification et de contestation. L'absence d'expertise ne signifie pas une absence de décision à communiquer. Le régime prévoit la possibilité d'obtenir une désignation en cas de contestation.
3- La position sur la garantie
La décision de prise en charge précède l'offre de réparation chiffrée, dans le déroulement prévu par les textes. Le rapport préliminaire est communiqué avant ou au plus tard lors de la notification concernée. Un refus doit être expressément motivé. Le refus d'indemnisation s'analyse donc à partir de son motif et des éléments sur lesquels il repose.
4- L'offre et le paiement
L'offre présente les différents postes de dépenses et les justifications concernant les quantités et les prix. Le rapport correspondant est communiqué avant ou au plus tard avec cette proposition. La loi encadre les délais de décision, d'offre et de paiement. Une prolongation exceptionnelle pour motifs techniques répond à des conditions spécifiques, dont l'acceptation expresse de l'assuré.
Ce que le propriétaire peut attendre
Le financement prévu concerne la réparation des dommages garantis, avec les travaux nécessaires à cette réparation. La discussion porte donc sur la solution technique proposée et sur son chiffrage. Une reprise limitée à une manifestation visible peut être discutée lorsque la cause du dommage demeure. L'examen compare les conclusions techniques et les postes effectivement retenus dans l'offre.
- Le périmètre des travaux décrit ce que la réparation comprend.
- Les quantités et les prix expliquent le montant proposé.
- Les frais annexes nécessaires entrent dans l'examen de la réparation couverte.
Les propriétaires successifs bénéficient du contrat dans les conditions de la couverture souscrite. Une vente n'efface donc pas, par elle-même, l'assurance attachée à l'opération. Elle ne crée pas davantage une nouvelle période complète de garantie. Les dates du chantier et la désignation de l'ouvrage restent pertinentes après le changement de propriétaire.
Que change le paiement pour l'assureur et les constructeurs ?
L'assureur qui a payé peut exercer certains droits de l'assuré contre les tiers responsables, dans la limite prévue par la loi. Ce mécanisme s'appelle la subrogation. Il explique pourquoi la recherche des responsabilités conserve une place après le financement. Le paiement dommages-ouvrage ne libère pas automatiquement les constructeurs de toute discussion sur leur responsabilité.
L'entreprise peut contester l'origine du dommage ou son rattachement à son intervention. Son assureur examine, de son côté, les conditions de la couverture de responsabilité concernée. Ces discussions n'ont pas le même objet que la décision initiale de préfinancement. Les règles du droit de la construction organisent la responsabilité des intervenants.
L'assurance mentionnée au premier alinéa du présent article prend effet après l'expiration du délai de garantie de parfait achèvement visé à l'article 1792-6 du code civil.
Les motifs de désaccord sur la prise en charge
| Question | Position du propriétaire | Position de l'assureur |
|---|---|---|
| Gravité | Le bâtiment ne permet plus l'usage prévu | Les conséquences décrites ne sont pas établies |
| Période | Les conditions d'intervention sont réunies | La réception ou une condition préalable est discutée |
| Réparation | L'offre laisse une partie du dommage sans traitement | Les travaux retenus couvrent les dégâts garantis |
La réception des travaux correspond à l'acceptation de l'ouvrage, avec ou sans réserves. Son existence et sa date influencent l'analyse de la garantie. Un document absent ou une date contestée nécessitent donc un examen des faits et des pièces. La seule occupation du bâtiment ne résume pas cette analyse.
Un désaccord technique peut également concerner la durée d'efficacité de la réparation proposée. Les parties discutent alors ce qui provoque les dégâts et les travaux susceptibles de les traiter. L'expertise et la contre-expertise apportent des éléments à ce débat. Un chiffrage concurrent n'explique pas, à lui seul, pourquoi deux solutions diffèrent.
Quelles situations appellent une lecture précise ?
Les difficultés liées au chantier
- Un dommage apparaît avant la réception : les conditions de l'intervention anticipée sont examinées.
- Un défaut a été réservé : son traitement dépend de sa nature et de l'articulation des garanties.
- L'entreprise a cessé son activité : la couverture souscrite et ses conditions restent à analyser.
Ces situations ne rendent pas toutes les dépenses du chantier indemnisables. Le mécanisme conserve son objet : réparer les dommages qui entrent dans la couverture. Les travaux contractuellement inachevés et les dommages de construction ne se confondent pas dans leur ensemble.
Les difficultés liées au contrat d'assurance
- Une rénovation touche des parties anciennes : le périmètre assuré et l'incorporation aux travaux neufs sont discutés.
- Le propriétaire reçoit une offre limitée : les postes de réparation et leurs justifications sont comparés.
- La maison a changé de propriétaire : le bénéfice du contrat est examiné à partir de l'opération assurée.
Ces points supposent de rapprocher les documents de construction et les conditions d'assurance. La description du sinistre fournit une partie des informations ; les dates et les plans en fournissent une autre. Chaque pièce répond à une question différente, sans remplacer les autres.
Les confusions qui compliquent un dossier
Confondre la dommages-ouvrage avec une garantie de bonne fin conduit à attendre une prestation différente de celle assurée. Confondre l'assurance de l'entreprise et celle du propriétaire masque, de son côté, leurs fonctions respectives. La nature du dommage, le contrat et la période structurent l'analyse, même lorsque le chantier présente plusieurs difficultés.
Les délais d'instruction de l'assureur et les délais d'action répondent aussi à des règles distinctes. Une discussion technique prolongée ne renseigne pas, à elle seule, sur leur calcul. Le calendrier des déclarations et des réponses fait donc partie de l'examen juridique, au même titre que les rapports et le contrat.
Quand une analyse juridique est-elle nécessaire ?
Une difficulté peut porter sur la période de garantie, le motif d'un refus ou le contenu de l'offre. La consultation rapproche ces questions des documents contractuels et techniques. Elle distingue ce que l'assureur accepte de ce qui demeure contesté. Cette distinction permet d'examiner les suites possibles sans présumer une issue favorable.
Le dossier peut aussi comporter plusieurs assureurs et plusieurs entreprises. Le rôle de chacun dépend de sa participation et du contrat concerné. L'analyse précise les demandes susceptibles d'être discutées et les éléments qui les appuient. Elle évite de traiter toutes les assurances comme une couverture identique.
Cet article présente des repères généraux et ne constitue pas une consultation juridique. Chaque situation s'apprécie au vu de ses pièces et de ses circonstances.