

L'offre ne reprend qu'une partie des dégâts
Occupants et propriétaires : distinguer les dépenses refusées
La compagnie accepte certains dommages, mais écarte une facture ou un bien. La raison donnée peut concerner la garantie, l'origine de l'eau ou le montant demandé.
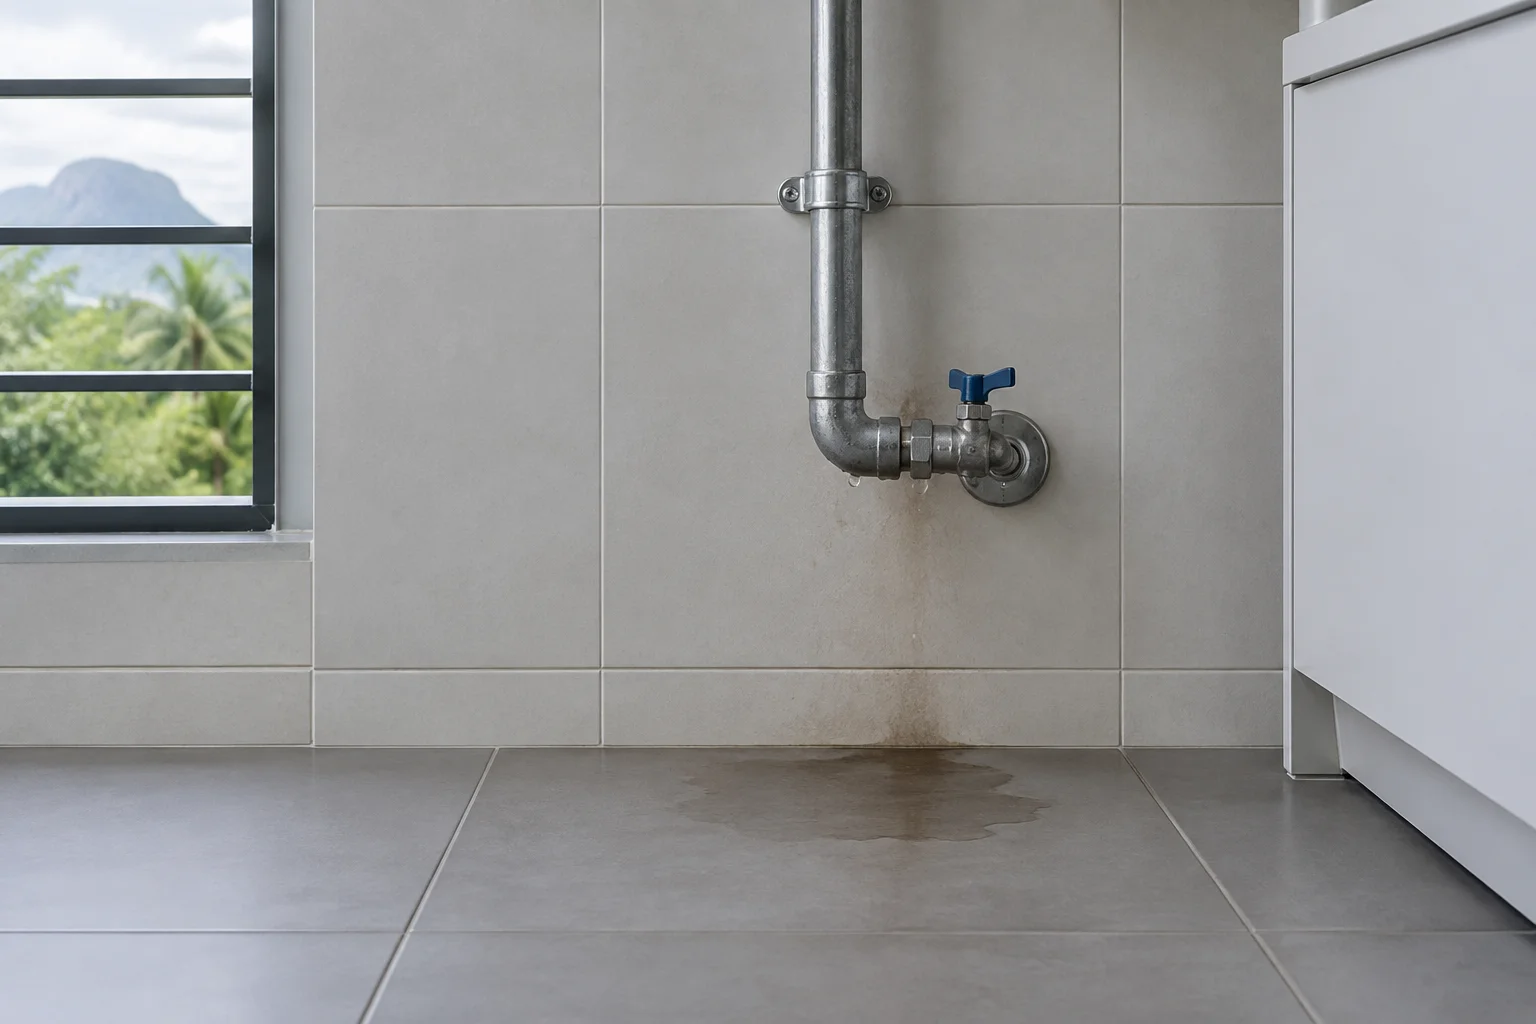
Votre proposition comprend la peinture du plafond mais pas les meubles touchés. Le contrat indique les biens couverts et les conditions de leur indemnisation. Une même arrivée d'eau peut donc donner lieu à plusieurs postes dans la demande. Les factures, les photographies et les descriptions des biens permettent de préciser ce que la proposition reprend ou laisse de côté.
Le courrier écarte une dépense présentée avec les réparations du logement. Le cabinet prépare la contestation en distinguant la prestation facturée et la clause invoquée par la compagnie. La discussion peut porter sur un poste précis, même si le reste des dégâts est admis. Les justificatifs de cette dépense et sa relation avec le sinistre donnent les arguments à présenter.
Situations traitées
- Biens touchés
- Le bâtiment et son contenu correspondent à des postes différents.
- Prestation facturée
- Le document précise la dépense demandée à l'assurance.
- Cause retenue
- Les constatations expliquent l'origine attribuée à l'eau.
- Somme proposée
- Le contrat fixe les règles de la garantie et de la franchise.