Aller au contenu
Avocat

Illustration

Avocat responsabilité civile décennale à La Réunion

Votre entreprise est mise en cause, mais son assurance de responsabilité civile décennale conteste l'activité couverte ou la date du chantier. Le différend peut aussi opposer le propriétaire directement à l'assureur du professionnel.

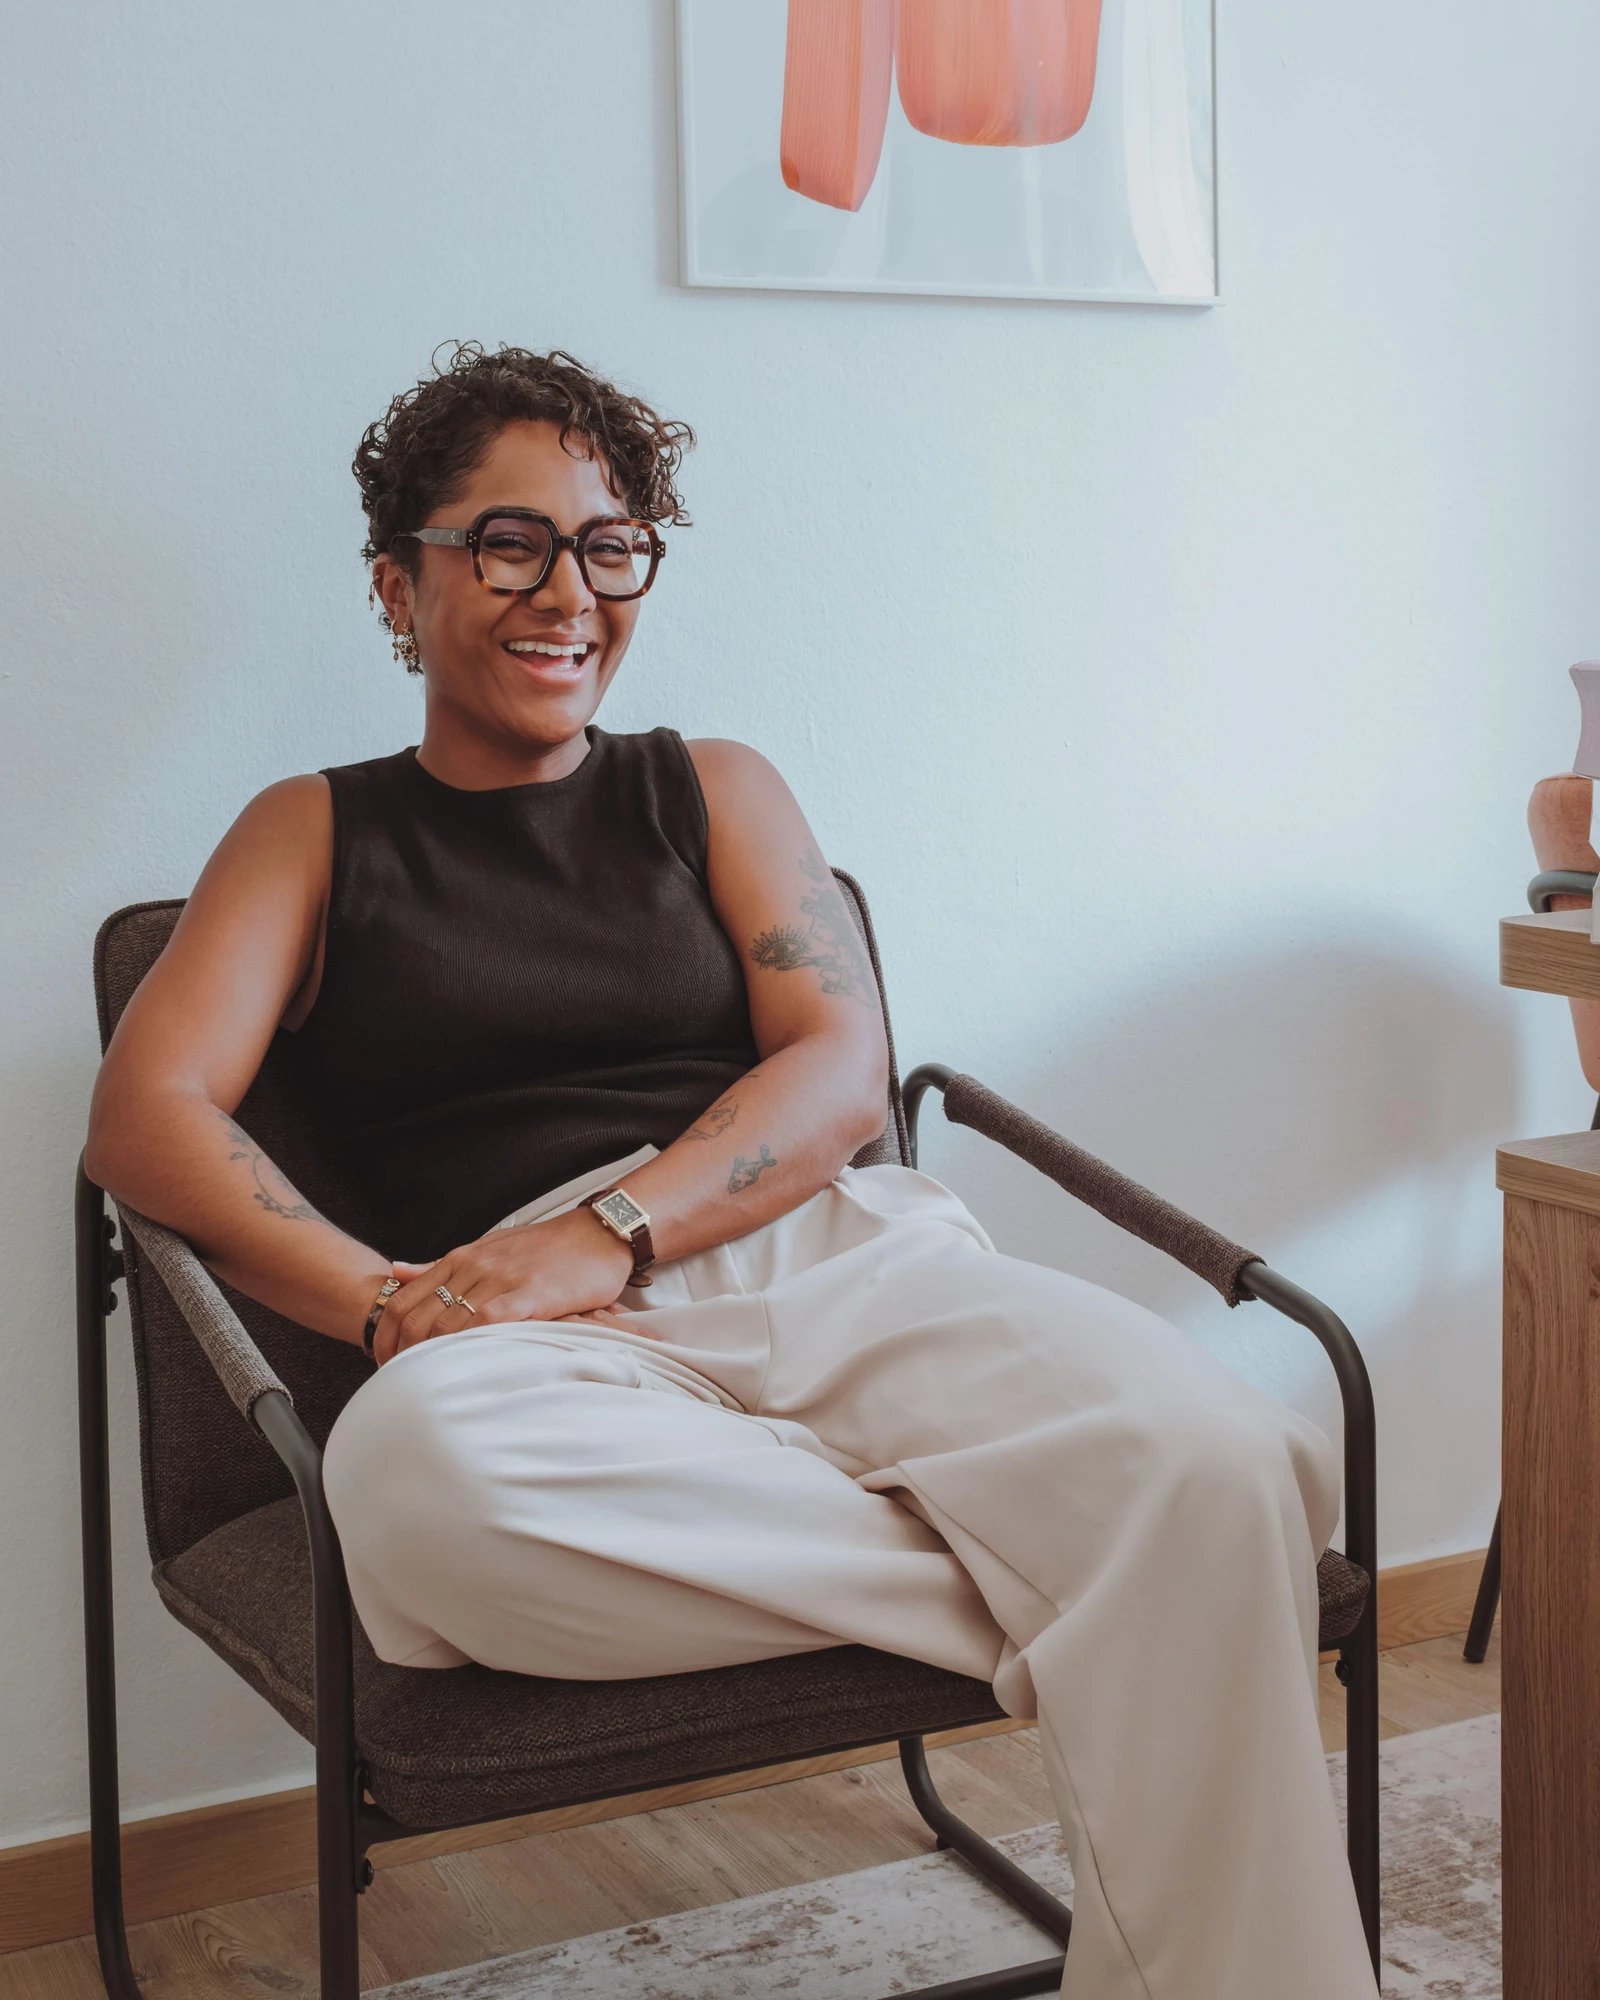
Anne-Laure Sitalapresad, avocate au barreau de Saint-Pierre, souriante
Crédit photo : Sophie Poisson (Sofish’eye)
Formation en droit à Paris-Dauphine
Barreau de Saint-Pierre
Toute La Réunion

La prise en charge

Comment votre dossier est-il pris en charge ?

  1. 01

    Prise de contact

    Par le formulaire ou par mail, avec les grandes lignes de votre problématique. Vous savez rapidement si le cabinet peut vous défendre, et quelles pièces préparer.

  2. 02

    Consultation

    Une heure au cabinet, en visioconférence ou par téléphone (120 € TTC). Analyse des pièces, stratégie et estimation du coût. Le coût de la première consultation est compris dans les honoraires si le dossier est ensuite ouvert au cabinet.

  3. 03

    Convention signée

    Une convention d’honoraires précise les conditions de l’intervention. Le cabinet ouvre le dossier après sa signature et le versement de la provision convenue.

  4. 04

    Suivi aux étapes clés

    Le cabinet revient vers vous à chaque moment important du dossier. Inutile de relancer entre-temps. Vous êtes représenté aux audiences, sans avoir à y assister.

Prendre rendez-vous

Présentez votre situation au cabinet

Les informations transmises sont destinées au cabinet aux fins de vous recontacter. Voir notre politique de confidentialité

Réponse rapide. L'envoi de ce message ne crée pas de relation avocat-client. Son contenu reste confidentiel et n'est utilisé que pour traiter votre demande.

Bon à savoir

Questions fréquentes

Les repères que le cabinet donne le plus souvent en première consultation, avant d'ouvrir un dossier de responsabilité civile décennale.

Les frais de démolition peuvent-ils être couverts ?

Lorsque la réparation couverte impose de retirer un ouvrage, les clauses-types comprennent les travaux de démolition, de déblaiement, de dépose ou de démontage nécessaires. Une demande peut donc porter sur ces dépenses en plus de la reconstruction. Leur nécessité pour réparer les dommages garantis compte dans le chiffrage présenté à la compagnie.

La police peut-elle couvrir une partie ancienne du bâtiment ?

Les clauses-types visent certains ouvrages existants totalement incorporés dans l'ouvrage neuf, devenus techniquement indivisibles. Si les travaux portent sur un ensemble ancien et neuf, les documents techniques doivent décrire cette incorporation. La garantie obligatoire concerne ces existants dans les conditions prévues, avec les travaux auxquels le professionnel assuré a contribué.

Le montant garanti diffère-t-il pour un local professionnel ?

Pour une construction destinée à un usage autre que l'habitation, les textes prévoient des limites liées au coût déclaré de l'opération. Des règles particulières s'appliquent au-delà du seuil réglementaire ou avec une couverture collective. Le plafond inscrit dans la police et sa revalorisation comptent donc dans une demande concernant un bâtiment professionnel.

Une couverture collective peut-elle compléter le contrat individuel ?

Un contrat collectif de responsabilité décennale peut intervenir dans le montage d'assurance de l'opération. Les clauses-types articulent alors le montant du contrat individuel avec la franchise absolue du contrat collectif. Si ces deux documents apparaissent dans le dossier, ils ne constituent pas deux garanties identiques : leurs montants et leurs conditions doivent être distingués.

Une faute dans les règles de l'art prive-t-elle le propriétaire de l'indemnité ?

Les clauses-types prévoient une sanction pour l'inobservation inexcusable des règles de l'art, dans les conditions qu'elles définissent. Cette sanction ne peut être opposée au bénéficiaire de l'indemnité. L'assureur peut donc avoir une discussion avec l'entreprise sur son comportement, tandis que la demande du propriétaire obéit à cette protection particulière du régime obligatoire.

Le justificatif d'assurance peut-il viser un chantier précis ?

Le modèle réglementaire distingue le document visant un ensemble d'opérations et celui qui désigne une construction particulière. Dans ce second cas, il mentionne notamment son adresse, sa nature, son coût et les prestations de l'assuré. Le document transmis pour un autre chantier ne renseigne donc pas de la même manière sur l'opération en litige.

Les travaux réalisés et l'activité assurée

L'entreprise répond de ses travaux, la compagnie garantit un risque défini au contrat et le propriétaire demande réparation. Un désaccord sur la police peut subsister entre eux même lorsque les dommages sont établis.

Le constructeur vous renvoie vers sa compagnie

Propriétaires : agir contre l'assureur du professionnel

L'assurance mentionnée sur les documents du chantier conteste sa couverture. La demande peut être adressée directement à la compagnie qui garantit la responsabilité du professionnel.

Vous avez reçu le nom d'un assureur, puis une réponse qui écarte les travaux réalisés. La question porte sur l'activité assurée et sur le chantier concerné. Le document remis par l'entreprise indique la compagnie, la période et les activités déclarées. Le contrat auquel il renvoie précise les conditions de la garantie invoquée pour les dommages.

La compagnie peut accepter sa couverture tout en invoquant la franchise de son assuré. Le cabinet défend la demande du bénéficiaire avec la règle qui rend cette franchise non opposable. Le différend avec l'entreprise sur sa part de charge ne se règle pas par une retenue imposée au propriétaire sur l'indemnité de la garantie obligatoire.

Situations traitées

Compagnie désignée
Le contrat indique l'assureur engagé.
Activité invoquée
Les travaux réalisés sont comparés à ceux couverts.
Action directe
Le tiers lésé peut demander paiement à l'assureur du responsable.
Franchise opposée
Le bénéficiaire dispose d'une protection propre au régime obligatoire.
Une réclamation arrive après un changement d'assureur

Entreprises : retrouver la couverture de l'opération

Vous avez changé de compagnie depuis les travaux. La date d'ouverture de l'opération et la période de validité de la police déterminent le contrat concerné.

Votre nouveau contrat porte le même intitulé professionnel, mais le chantier a commencé sous une autre police. Les clauses-types rattachent la couverture à son ouverture pendant la période assurée. Cette règle explique pourquoi une ancienne compagnie peut encore être concernée. Le nom de l'assureur actuel ne règle donc pas la demande pour les travaux déjà couverts.

L'ancienne compagnie répond que les prestations réalisées dépassaient l'activité assurée. Le cabinet prépare la défense avec le contrat, les documents de travaux et les techniques prévues. Une discussion sur l'activité couverte se distingue d'un reproche de réponse intentionnellement inexacte lors de la souscription. Le courrier de la compagnie doit permettre de savoir ce qu'elle oppose.

Situations traitées

Ancienne police
Sa période de validité compte pour le chantier.
Ouverture de l'opération
La date se détermine selon les clauses-types.
Prestations effectuées
Les pièces de travaux décrivent l'intervention.
Motif reçu
Une limite d'activité se distingue d'une sanction de déclaration.

Le bénéficiaire invoque la couverture obligatoire

Assureurs : répondre sur les travaux garantis

Une demande vise la compagnie pour une opération dont l'activité ou la date fait débat. Les clauses-types et la police fixent les points à vérifier.

Vous recevez une demande accompagnée d'un justificatif, mais les travaux décrits ne correspondent pas à l'activité mentionnée. Le contrat et les documents de l'opération permettent de préciser cette différence. La technique utilisée peut aussi compter lorsqu'elle définit l'activité assurée elle-même. La question se distingue alors d'une simple manière d'exécuter des travaux déjà couverts.

Le propriétaire soutient que la résiliation ultérieure a laissé son chantier sans assurance. Le cabinet prépare la réponse sur le maintien de la garantie des travaux couverts à l'ouverture. Les protections obligatoires restent à distinguer des garanties complémentaires. La compagnie peut défendre les limites du risque souscrit tout en respectant les clauses-types imposées à son contrat.

Situations traitées

Risque souscrit
La police décrit les travaux garantis.
Technique en cause
Son rôle dans la définition de l'activité peut être discuté.
Maintien de garantie
La couverture des travaux assurés suit les règles obligatoires.
Demande du tiers
Les exceptions opposables au bénéficiaire se distinguent de celles concernant l'entreprise.
Le PortSaint-PaulSaint-AndréSaint-BenoîtLe TamponSaint-LouisSaint-JosephSAINT-DENISSAINT-LEULe cabinetSAINT-PIERRE
Cabinet à Saint-LeuToute La Réunion

Territoire

Une police pour le chantier réunionnais

Pour un chantier réunionnais, l'adresse de l'opération et l'étendue géographique inscrite dans les documents d'assurance comptent autant que l'activité mentionnée.

  • Le territoire couvert

    Une mention contractuelle

    Le modèle réglementaire prévoit l'étendue géographique des opérations couvertes. Si la compagnie conteste un chantier à La Réunion sur ce point, cette mention et les conditions de la police donnent les termes du désaccord. Le siège de l'assureur et le territoire garanti correspondent à des informations différentes.

  • La date du chantier

    Des documents d'opération

    L'entreprise peut être intervenue après les premiers travaux. La date d'ouverture commune à l'opération ne correspond pas toujours à celle de son arrivée. Les clauses-types prévoient aussi des situations particulières de début ou de cessation d'activité, à distinguer d'un simple changement de compagnie.

  • Le dossier à Saint-Leu

    Entreprise ou bénéficiaire

    Le cabinet reçoit sur rendez-vous pour les demandes contre une compagnie et pour leur défense. Une police ancienne, un courrier de garantie et les documents décrivant les travaux donnent les premières pièces de consultation. Les litiges peuvent concerner des opérations situées dans toute l'île.

  • Les termes de la police

    Une discussion compréhensible

    Le mot activité ne correspond pas toujours au nom utilisé sur une facture de travaux. Le cabinet reçoit en français et en créole réunionnais pour expliquer ces différences. La consultation précise le désaccord entre ce qui a été assuré et ce qui a été exécuté.

La couverture se lit à l'échelle du chantier et de la police du professionnel qui y a participé.

Exposer votre situation

Contact

Nous trouver

Le cabinet reçoit uniquement sur rendez-vous, à Saint-Leu ou en visioconférence. Il se réserve la possibilité de ne pas accepter certains dossiers.

Téléphone
0692 05 52 11
Consultations
Sur rendez-vous, du lundi au vendredi, 9h à 19h.

La responsabilité civile décennale à La Réunion

À La Réunion comme en France hexagonale, une réclamation arrive pour un chantier, mais la compagnie répond que les travaux ne sont pas couverts. Votre assurance de responsabilité civile décennale est alors au centre du différend. L'activité déclarée, la date d'ouverture et les conditions de la police permettent de comprendre quelle couverture est invoquée contre le professionnel.

Quelle assurance répond à la demande contre le professionnel ?

Le propriétaire peut demander réparation à l'entreprise et celle-ci solliciter sa propre assurance de responsabilité. La loi impose une couverture aux professionnels dont la responsabilité décennale peut être engagée dans le cadre prévu. Ils doivent en justifier à l'ouverture de chaque chantier. Le contrat couvre cette responsabilité pour les travaux qui entrent dans le risque souscrit.

La Garantie décennale décrit les conditions dans lesquelles le constructeur répond du dommage. La présente couverture concerne l'engagement de son assureur. Une discussion peut ainsi subsister sur l'activité assurée alors que le dommage et le rôle de l'entreprise sont admis. Une facture de travaux et une police professionnelle ne décrivent pas nécessairement les prestations avec les mêmes mots.

L'assurance dommages-ouvrage concerne le financement des réparations par l'assurance de l'ouvrage, selon un autre mécanisme. La RC décennale porte sur le professionnel responsable et sa couverture. Les garanties minimales imposées par les clauses-types encadrent la police, même si une clause contraire y figure. Le Droit des assurances règle ces rapports entre le risque déclaré et la garantie due.

L'activité assurée et le chantier doivent correspondre au contrat

L'entreprise réalise des travaux que l'assureur estime étrangers à l'activité portée sur sa police. Le document justificatif reprend les activités ou missions couvertes. Son modèle réglementaire prévoit aussi des indications sur les opérations concernées. Ces mentions permettent de comprendre la couverture présentée au client, avec les conditions du contrat auquel elles renvoient.

La couverture est décrite notamment par :

  • Les activités et missions assurées, telles que la compagnie les a mentionnées.
  • La période et le territoire, qui situent les opérations couvertes.
  • Les caractéristiques des travaux, notamment leur coût et les techniques prévues.

Une technique peut être au centre du litige. Dans une affaire d'aménagement de combles, la Cour de cassation a retenu qu'un procédé définissait l'activité assurée elle-même. Ce procédé supposait des compétences particulières. La discussion ne concernait donc pas une simple manière d'exécuter une activité couverte. Le contrat et les prestations réalisées ont déterminé la solution de ce cas.

Cette limite du risque souscrit se distingue d'une accusation de déclaration mensongère. La Nullité pour fausse déclaration suppose ses propres conditions. Si la compagnie invoque seulement une activité hors couverture, le débat concerne ce qui a été assuré. Le fait qu'une prestation manque dans la police ne démontre pas, par lui-même, une intention de tromper l'assureur.

Quel contrat couvre un chantier ancien ?

Vous avez changé d'assureur et recevez une réclamation pour des travaux antérieurs. Les clauses-types rattachent les travaux à l'ouverture du chantier pendant la période de validité du contrat. La garantie de ces travaux est maintenue pour la durée de la responsabilité assurée, sans paiement de prime ultérieure. La fin du contrat ne fait donc pas disparaître cette couverture déjà attachée au chantier.

L'ouverture correspond à une date unique pour l'ensemble de l'opération. Pour les travaux nécessitant un permis de construire, il s'agit de la déclaration d'ouverture de chantier. Sans permis requis, les clauses-types retiennent le premier ordre de service ou, à défaut, le commencement effectif des travaux. L'arrivée d'une entreprise sur place peut être postérieure à cette date commune.

Deux situations particulières modifient cette règle. Si un professionnel établit son activité après la date unique, sa date est celle du commencement effectif de ses prestations. S'il intervient auparavant et a cessé son activité à la date commune, les clauses-types retiennent la signature de son marché. À défaut, elles retiennent un acte pouvant constituer le début de sa prestation.

Ces règles expliquent les demandes de documents relatifs à l'ouverture de l'opération. La date de facture ou celle de la réclamation ne suffit pas à rattacher les travaux à une police. Pour un ancien chantier, les conditions particulières et les pièces d'ouverture répondent à cette question avant la discussion du règlement.

La franchise ne se déduit pas de l'indemnité du bénéficiaire

L'assureur accepte de couvrir les dommages, mais oppose la franchise inscrite au contrat de l'entreprise. Les clauses-types laissent cette part de charge à l'assuré. Elles précisent toutefois qu'elle n'est pas opposable aux bénéficiaires des indemnités. La discussion entre la compagnie et le professionnel sur cette somme ne réduit donc pas le paiement dû au bénéficiaire sous la garantie obligatoire.

Les objections portent sur des questions différentes :

  • Le bénéficiaire conteste une franchise retranchée ou soutient que les travaux correspondent à l'activité couverte.
  • L'entreprise affirme que son chantier relevait de l'ancienne police et de son maintien de garantie.
  • La compagnie oppose une activité non assurée ou des caractéristiques de travaux étrangères au contrat souscrit.

L'action directe ne modifie pas le risque effectivement assuré. Le bénéficiaire peut discuter les limites invoquées par la compagnie, tandis que celle-ci peut défendre les conditions de sa police. Le régime obligatoire protège certaines demandes du tiers sans rendre toutes les prestations de l'entreprise couvertes par le même contrat.

Quand consulter un avocat pour une responsabilité civile décennale à La Réunion ?

Votre courrier de garantie cite une activité différente de celle que vous pensiez avoir assurée. Le cabinet prépare la discussion sur les travaux couverts, avec la police et les documents de l'opération. La mission peut concerner l'entreprise qui demande sa garantie ou le propriétaire qui agit contre la compagnie. Le motif écrit précise le point à défendre.

Pour un chantier à La Réunion, l'étendue géographique inscrite dans les documents mérite aussi sa lecture. Le modèle réglementaire prévoit cette information. Une société d'assurance située ailleurs peut couvrir l'opération, selon son contrat. À l'inverse, le lieu où le contrat a été remis ne suffit pas à connaître les opérations garanties par la police.

Le cabinet reçoit à Saint-Leu pour les demandes de RC décennale dans toute l'île. Une ancienne couverture, un changement de compagnie ou une franchise opposée peuvent être présentés lors du rendez-vous. Les conditions de la mission sont précisées avec le client. Une négociation est proposée avant le contentieux sur les points qui restent contestés.

Textes de loi et références

Textes de référence

A l'ouverture de tout chantier, elle doit justifier qu'elle a souscrit un contrat d'assurance la couvrant pour cette responsabilité.
Code des assurances, article L241-1, deuxième alinéa (version en vigueur au 15 septembre 2026)Légifrance
Cette franchise n'est pas opposable aux bénéficiaires des indemnités.
Code des assurances, annexe I art A243-1, rubrique Franchise, dernière phrase (version en vigueur au 15 septembre 2026)Légifrance
Le tiers lésé dispose d'un droit d'action directe à l'encontre de l'assureur garantissant la responsabilité civile de la personne responsable.
Code des assurances, article L124-3, premier alinéa (version en vigueur au 15 septembre 2026)Légifrance

Sources

  1. République française. (2026). Code des assurances, article L241-1, version en vigueur au 15 septembre 2026. Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000031010281
  2. République française. (2026). Code des assurances, article Annexe I art A243-1, version en vigueur au 15 septembre 2026. Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000021340467
  3. République française. (2026). Code des assurances, article L243-8, version en vigueur au 15 septembre 2026. Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006795950
  4. République française. (2026). Code des assurances, article L124-3, version en vigueur au 15 septembre 2026. Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000017735449
  5. République française. (2026). Code des assurances, article L243-2, version en vigueur au 15 septembre 2026. Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000031010272
  6. République française. (2026). Code des assurances, article A243-3, version en vigueur au 15 septembre 2026. Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000031857550
  7. Cour de cassation, troisième chambre civile. (2019, 30 janvier). Pourvoi n° 17-31.121, ECLI:FR:CCASS:2019:C300052, publié au Bulletin. https://www.courdecassation.fr/decision/5fca797db65b4267968f32b5