Assurances
Après un cyclone : comprendre les garanties d'assurance
Après un cyclone, le vent, les inondations et les vagues peuvent endommager un bâtiment. La garantie applicable dépend du phénomène en cause et des biens assurés. La reconnaissance de catastrophe naturelle ne règle pas toutes les questions d'indemnisation.
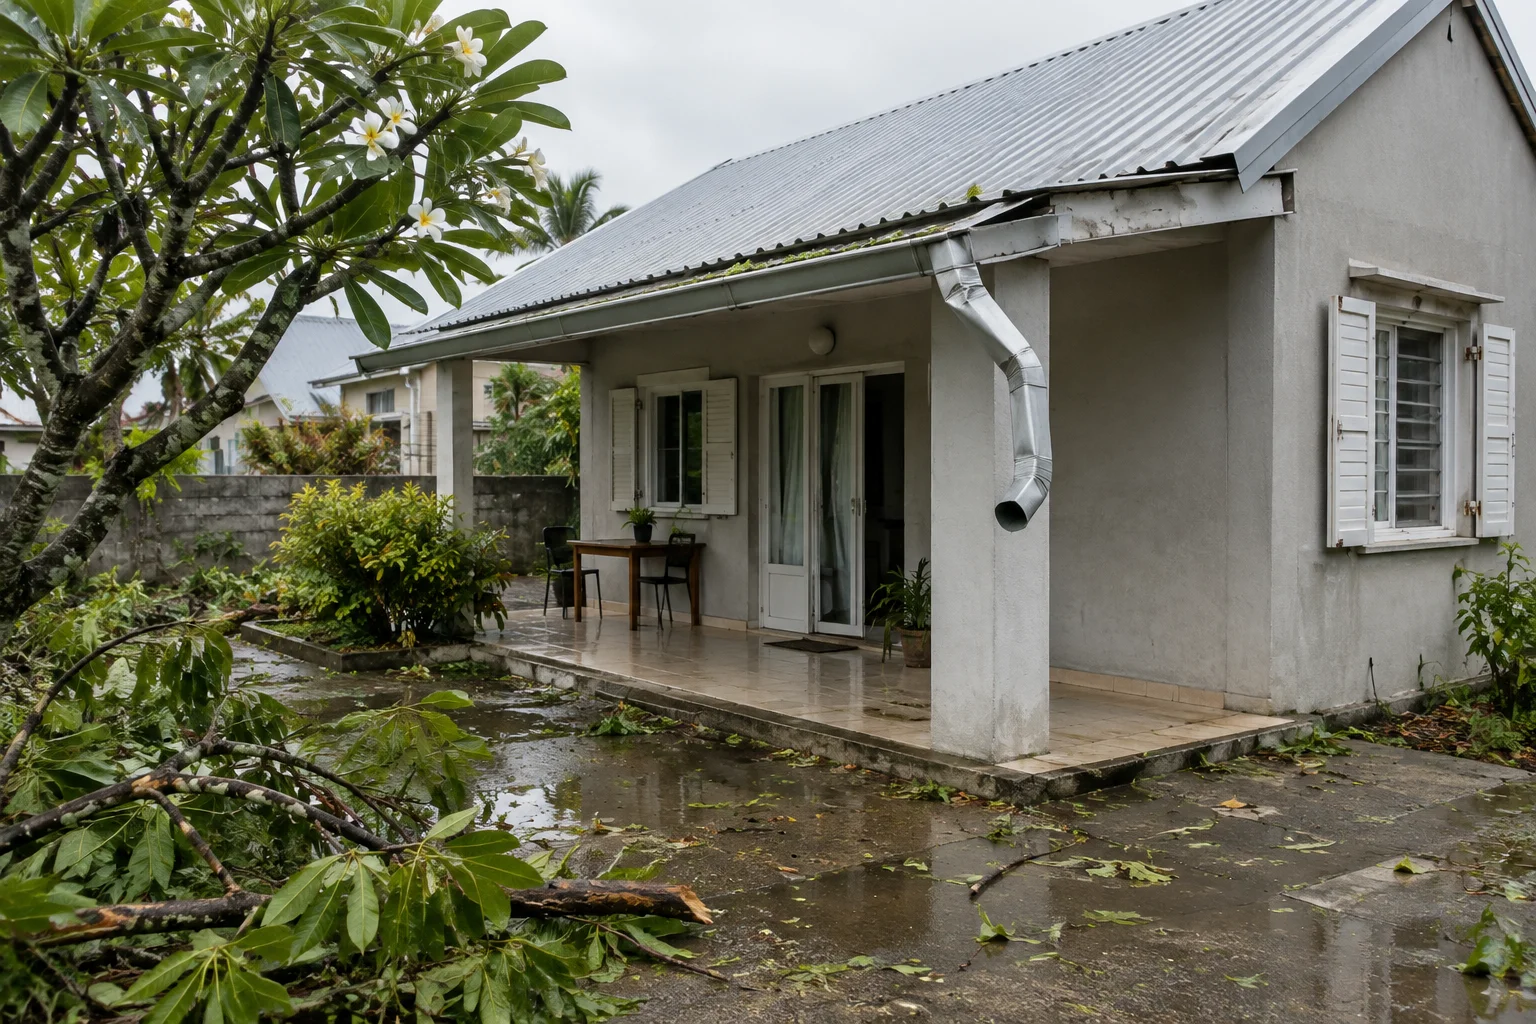
Après un cyclone à La Réunion, plusieurs dégâts peuvent toucher une maison : couverture arrachée, pièces inondées ou mobilier endommagé. La même assurance ne traite pas nécessairement toutes ces causes de la même façon. Le nom du cyclone ne détermine pas, à lui seul, la garantie applicable. L'examen porte sur l'origine de chaque dommage, les biens couverts et les conditions du contrat.
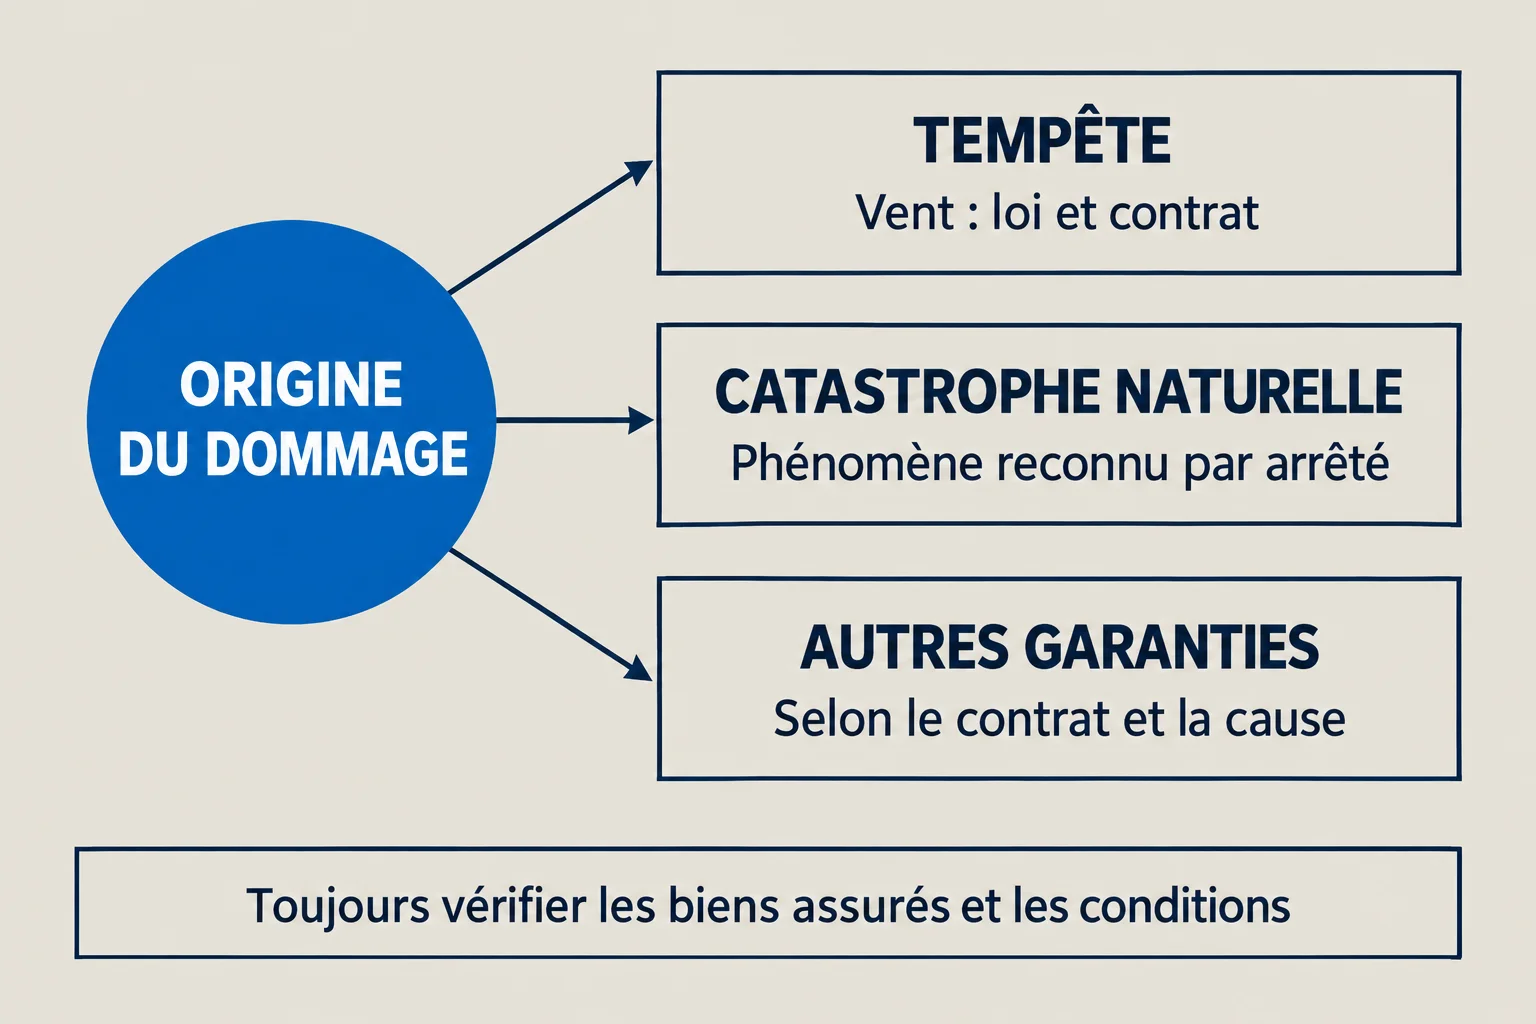
Lire la version texte du schéma
- Après le cyclone, identifier l’origine de chaque dommage.
- Tempête : effets du vent, selon la loi et le contrat.
- Catastrophe naturelle : phénomène reconnu par arrêté, sous les conditions du régime.
- Autres garanties : vérifier le contrat et la cause du dommage.
- La survenue du cyclone ne suffit pas, à elle seule, à déterminer une garantie.
Quelles garanties peuvent intervenir après un cyclone ?
L'assurance du bâtiment comporte des garanties distinctes, même lorsque les dégâts surviennent pendant le même événement :
- La garantie tempête concerne les effets du vent, dans les limites prévues par la loi et le contrat.
- Le régime des catastrophes naturelles concerne des phénomènes reconnus par une décision administrative, sous certaines conditions.
- Les autres garanties du contrat peuvent intervenir selon la cause du sinistre et la couverture souscrite.
La distinction compte pour la déclaration, l'expertise et le calcul de l'indemnité. Une toiture arrachée et une inondation provenant du débordement d'une ravine nécessitent des analyses différentes. La preuve du passage du cyclone ne remplace donc pas l'identification du phénomène qui a endommagé le bien. Les litiges de catastrophe naturelle et cyclone portent notamment sur cette articulation.
Le contrat et l'événement fixent le cadre
Les garanties légales s'appuient sur un contrat couvrant les biens concernés. La loi vise notamment les contrats contre l'incendie ou d'autres dommages aux biens. Elle vise également les assurances couvrant les dommages aux véhicules terrestres à moteur. L'existence d'une assurance ne signifie donc pas que tous les biens détenus par une personne entrent dans son périmètre.
Un contrat peut couvrir le bâtiment, son contenu ou certains aménagements, selon ses termes. L'examen rapproche la désignation des biens assurés des éléments effectivement endommagés. Une dépendance, une clôture ou du matériel professionnel peuvent ainsi soulever une question de périmètre. L'usage du bien, personnel ou professionnel, intervient aussi dans certaines conditions de garantie.
La déclaration auprès de l'assureur et la reconnaissance administrative constituent deux démarches différentes. La première signale un sinistre contractuel ; la seconde porte sur un phénomène naturel et un territoire. L'instruction administrative ne dispense pas de l'obligation légale de déclaration. Les règles de délai varient selon le mécanisme concerné.
Comment distinguer tempête et catastrophe naturelle ?
| Garantie | Déclenchement | Cadre d'examen |
|---|---|---|
| Tempête | Effets du vent dans le champ légal | Contrat, cause des dégâts et biens assurés |
| Catastrophe naturelle | Phénomène reconnu par arrêté | Zone, période, phénomène et lien avec les dégâts |
| Autre garantie du contrat | Événement prévu dans la police | Conditions propres à la garantie concernée |
La garantie tempête
Le code des assurances rattache les effets du vent aux contrats de dommages aux biens concernés. Un arrêté de catastrophe naturelle n'est pas nécessaire pour ce mécanisme. La couverture reste liée aux biens assurés et aux conditions applicables. La franchise, le plafond et la vétusté contractuels interviennent dans le calcul prévu pour cette garantie.
Une exception concerne les événements cycloniques dont les vents atteignent certains seuils sur la zone sinistrée. Il s'agit de 145 km/h en moyenne sur dix minutes ou 215 km/h en rafales. Les effets du vent entrent alors dans le régime des catastrophes naturelles. Les valeurs enregistrées ou estimées sur la zone comptent, au-delà de la dénomination générale du cyclone.
Le régime des catastrophes naturelles
Le régime repose sur un arrêté interministériel publié au Journal officiel. Ce document reconnaît un phénomène déterminé, pour des communes et des périodes précises. L'examen individuel porte ensuite sur le lien entre ce phénomène et les dommages déclarés. Une commune reconnue pour des inondations ne bénéficie pas, par ce seul fait, d'une reconnaissance pour tous les effets du vent.
Les autres garanties contractuelles
L'eau peut pénétrer par une toiture endommagée, provenir d'une canalisation ou entrer depuis l'extérieur. Ces origines n'ont pas la même signification contractuelle. Le dégât des eaux suppose une lecture de la garantie concernée. La présence d'eau dans une pièce ne suffit pas à désigner le mécanisme applicable.
Les conditions de la catastrophe naturelle
La définition légale vise des dommages matériels directs non assurables ayant pour cause déterminante l'intensité anormale d'un agent naturel. Elle exige aussi que les mesures habituelles de prévention n'aient pas pu empêcher les dommages ou être prises. L'analyse dépasse donc la seule proximité chronologique entre le cyclone et la découverte du problème.
Les différents éléments du dossier répondent à des questions distinctes. L'arrêté décrit l'événement reconnu, tandis que l'examen du bâtiment recherche comment le dommage s'est produit. Des traces antérieures, l'état de la couverture ou le trajet de l'eau peuvent alimenter cette discussion. Le rapport technique n'a pas la même fonction que la décision administrative.
- La zone reconnue correspond aux communes visées par l'arrêté.
- La période retenue délimite l'événement constaté par l'administration.
- Le phénomène reconnu doit correspondre à celui dont les effets sont invoqués.
- La cause des dommages reste examinée pour le bien assuré.
L'état de catastrophe naturelle est constaté par arrêté interministériel qui détermine les zones et les périodes où s'est située la catastrophe […]
Quelles sont les étapes de l'indemnisation ?
1- La déclaration du sinistre
Le régime ordinaire de déclaration renvoie au délai prévu au contrat, qui ne peut être inférieur à cinq jours ouvrés. Pour la catastrophe naturelle, la loi impose une déclaration dès la connaissance du sinistre. Elle prévoit une limite de trente jours après la publication de l'arrêté. Ces délais de déclaration ne se confondent pas avec les délais d'action en justice.
2- L'examen des dommages
L'assureur confronte la déclaration aux garanties et peut organiser une expertise du sinistre. Celle-ci recherche l'origine des dégâts, leur étendue et les réparations nécessaires. Les photographies, les descriptions datées et les documents relatifs au bien apportent des informations différentes. Une facture renseigne sur un équipement, tandis qu'une constatation technique peut éclairer sa dégradation.
3- La décision sur la garantie
L'instruction conduit à une position sur la prise en charge. L'assureur peut admettre la garantie, discuter certains dommages ou opposer un motif de refus. La discussion porte alors sur le motif exact : bien non couvert, cause contestée ou exclusion invoquée. Le refus d'indemnisation demande une lecture précise de cette position et du contrat.
4- L'offre et le règlement
L'accord sur la garantie ne fixe pas nécessairement le montant de l'indemnisation. Les parties peuvent encore discuter l'étendue des réparations et les postes retenus. Le régime des catastrophes naturelles encadre les délais de l'assureur, selon les différentes étapes. La réception du rapport définitif ou de l'état estimatif intervient notamment dans le calendrier de l'offre.
Ce que l'assuré peut attendre de l'instruction
Dans le régime des catastrophes naturelles, l'assureur communique le rapport d'expertise définitif relatif au sinistre déclaré. Pour les contrats d'habitation et de véhicules non professionnels souscrits par un particulier, la police indique la possibilité d'une contre-expertise. L'assureur rappelle cette faculté lorsque l'assuré conteste les conclusions du rapport. Les modalités financières restent à examiner dans le contrat.
L'expertise et la contre-expertise permettent de discuter des constatations techniques. Un désaccord peut concerner la cause du dommage, sans porter sur le prix des réparations. À l'inverse, les parties peuvent accepter la cause et discuter les travaux nécessaires. Ces questions distinctes n'appellent pas les mêmes explications.
Pour une activité professionnelle, les pertes d'exploitation font l'objet d'une attention particulière. La loi étend cette couverture aux catastrophes naturelles lorsque l'assuré possède déjà la garantie correspondante. Son application reste soumise aux conditions du contrat. La fermeture d'un local après un cyclone ne crée pas, à elle seule, une assurance contre toutes les pertes économiques.
Que vérifie l'assureur ?
L'assureur vérifie le contrat applicable et les biens couverts, puis les circonstances du dommage. Il peut discuter l'origine de l'eau, l'antériorité d'une dégradation ou la portée des constats. Son analyse doit distinguer une condition de garantie d'une exclusion de garantie. Cette distinction compte lorsqu'un refus s'appuie sur le contenu de la police.
Une exclusion doit être formelle et limitée. Son existence dans le contrat ne clôt donc pas toute discussion sur son application. Le texte de la clause et les faits opposés à l'assuré doivent être rapprochés. Le droit des assurances encadre ces désaccords sans présumer que l'une des parties a raison.
Les désaccords sur la cause et le montant
| Point discuté | Argument de l'assuré | Argument de l'assureur |
|---|---|---|
| Origine | Les dégâts sont apparus pendant le cyclone | Une dégradation existait auparavant |
| Périmètre | L'élément endommagé fait partie du bien assuré | Le contrat décrit un périmètre différent |
| Réparation | Les travaux proposés laissent subsister des dégâts | L'offre correspond aux dommages retenus |
Un désaccord sur l'indemnité proposée peut porter sur des travaux omis ou sur la méthode de remise en état. Il peut aussi concerner une franchise ou un abattement prévus dans le cadre applicable. L'indemnité jugée insuffisante ne se résume donc pas à l'écart entre deux sommes. Le contenu de chaque chiffrage explique ce qui reste réellement discuté.
La distinction entre dommage ancien et dommage nouveau nécessite aussi une analyse concrète de leur évolution. Un bâtiment peut présenter une faiblesse antérieure et subir une aggravation pendant l'événement. La portée des constatations techniques devient alors un point central du dossier.
Quelles situations demandent un examen distinct ?
Le bâtiment et son environnement
- Une couverture arrachée conduit à examiner les effets du vent et le périmètre de la garantie concernée.
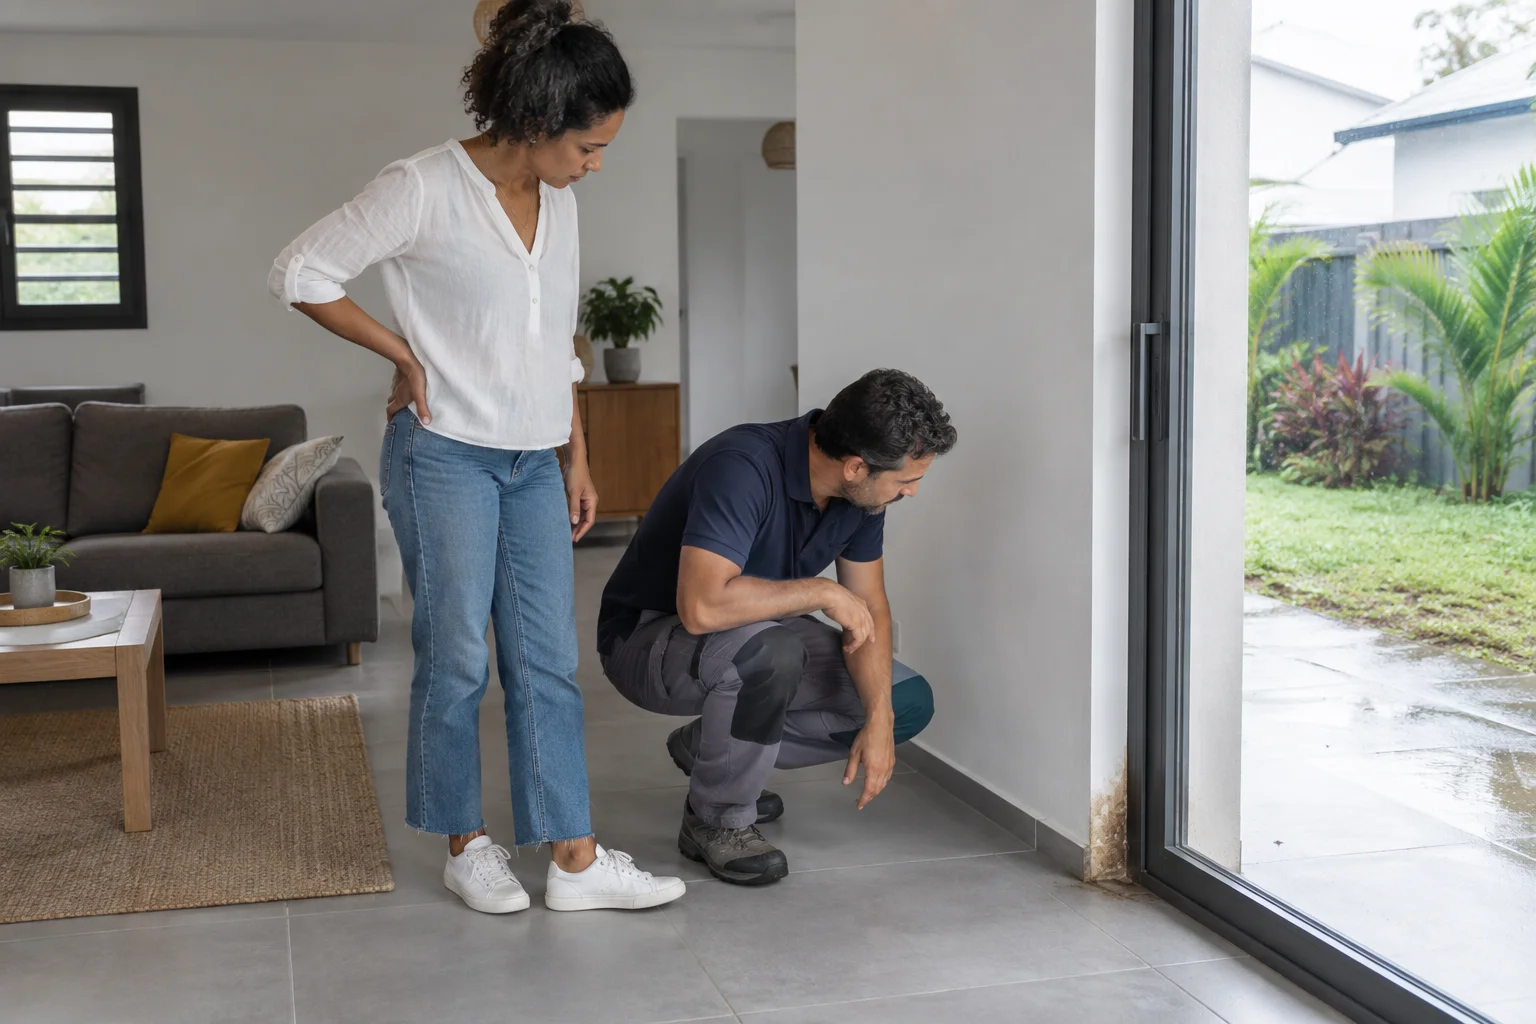
- Une entrée d'eau par le toit demande d'identifier son trajet et le dommage qui l'a rendue possible.
- Une inondation depuis l'extérieur pose la question du phénomène reconnu et de son lien avec les dégâts.
Ces dommages peuvent coexister dans une même habitation. L'expertise les distingue pour expliquer leur origine et éviter de confondre leurs conséquences. Le simple regroupement sous le nom du cyclone ne décrit pas le mécanisme de chaque dégradation.
Les autres biens touchés
- Les chocs des vagues nécessitent une lecture du phénomène et de la zone visés par la reconnaissance.
- Les biens extérieurs soulèvent la question de leur désignation et de leur couverture dans le contrat.
- Un véhicule endommagé appelle l'examen de son assurance de dommages, distincte de la seule responsabilité civile.
Le régime légal vise les biens faisant l'objet du contrat concerné. Une reconnaissance administrative ne transforme donc pas une assurance limitée en couverture générale du patrimoine. La description contractuelle conserve son rôle, même lorsque l'événement touche une grande partie de l'île.
La portée de l'arrêté et les risques de confusion
La décision administrative concerne un territoire, une période et un phénomène. Elle ne chiffre pas les dégâts d'une maison et ne décrit pas les travaux nécessaires. Son rôle reste différent de celui du rapport d'expertise individuel. La reconnaissance facilite l'accès au régime prévu, sous réserve de ses autres conditions.
Une autre confusion concerne la déclaration tardive. La loi encadre la perte de garantie invoquée pour ce motif. Lorsqu'une clause la prévoit, l'assureur doit établir le préjudice causé par le retard. Un retard dû à un cas fortuit ou de force majeure exclut cette sanction. Cette discussion se distingue du délai d'action contre l'assureur, qui possède ses propres règles.
Quand une analyse juridique devient-elle utile ?
Un dossier appelle une analyse lorsque le motif du refus reste discuté, que l'expertise est contestée ou que les réparations proposées semblent incomplètes. L'examen rapproche les conditions du contrat, la décision administrative et les pièces techniques. Il recherche la question précise à résoudre, sans confondre preuve du dommage et interprétation de la garantie.
La consultation permet aussi de distinguer un désaccord technique d'un désaccord juridique. Le premier concerne notamment la cause ou l'étendue des dégâts. Le second peut concerner une exclusion ou l'application d'un délai. Les échanges déjà intervenus servent à comprendre la position de chaque partie et les démarches qui peuvent être envisagées.
Cet article présente des repères généraux et ne constitue pas une consultation juridique. Chaque situation s'apprécie au vu de ses pièces et de ses circonstances.